

 Haberler
 Coin Bilgisi
 Hakkımızda


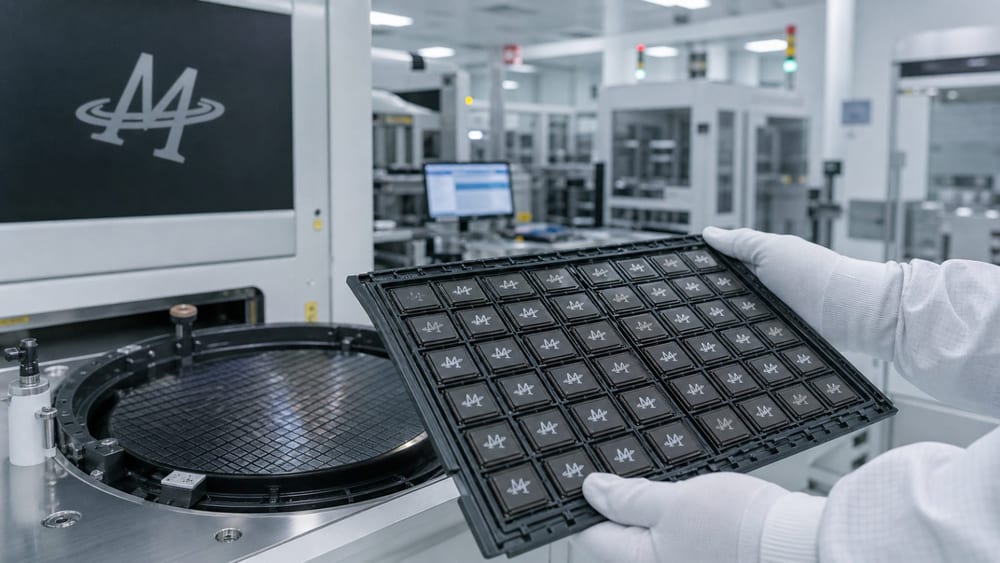
MediaTek(2454.TW), yapay zekâ hızlandırıcılarına yönelik uygulamaya özel entegre devre (ASIC) için ikinci müşterisini kazandı ve ortak tasarım sürecine başladı. Şirket, yeni projenin seri üretimi için 2028’i hedefliyor.
MediaTek, 30 Ekim saat 16.00’da (KST) düzenlenen üçüncü çeyrek sonuç toplantısında yeni müşterinin Çinli bir şirket olmadığını açıkladı. Müşterinin adını, ürün özelliklerini ve sözleşme büyüklüğünü paylaşmadı.
ASIC’ler, belirli bir müşterinin ihtiyaçlarına göre tasarlanan yarı iletkenlerdir. Açıklamayla doğrulanan aşamalar müşteri kazanımı ve ortak tasarım süreci oldu; yeni ürünün seri üretimi veya satışları henüz başlamadı.
MediaTek’in ilk yapay zekâ hızlandırıcı ASIC’i Eylül 2026’da düşük hacimli sevkiyata başladı. Şirket, 30 Ekim’deki toplantıda bu ürüne yönelik müşteri talebinin güçlü olduğunu söyledi.
MediaTek, 2027’de yapay zekâ hızlandırıcı ASIC’lerinden 16 milyar dolar (yaklaşık 21,4 trilyon Güney Kore wonu) gelir elde etmeyi hedeflediğini açıkladı. Şirket, bu hedefin yapay zekâ hızlandırıcı ASIC pazarının yaklaşık yüzde 20’sine karşılık geldiğini tahmin ediyor. Bu rakam bir gelir hedefi; gerçekleşmiş sonuç değil.
MediaTek’in 30 Ekim’de yayımladığı finansal tablolara göre üçüncü çeyrek konsolide geliri, geçen yılın aynı dönemine kıyasla yüzde 18,3 artarak 168 milyar 58 milyon Tayvan dolarına ulaştı. Brüt kâr marjı yüzde 46,3 oldu. Sunumda yapay zekâ ASIC işinin çeyreklik geliri ayrı açıklanmadığı için toplam gelir artışını bu faaliyetlere bağlamak mümkün değil.
TokenPost daha önce Google TPU tedarik zincirinde MediaTek’in ASIC işbirliği için olası bir ortak olarak anıldığını bildirmişti. Ayrıca Google ile Marvell Technology’nin özel tasarım çip anlaşmalarının MediaTek’in yapay zekâ ASIC işine ilişkin piyasa yorumlarını farklılaştırdığını aktarmıştı. Yeni müşterinin önceki işbirliği örnekleriyle bağlantısı açıklanmadı.
Bloomberg, 15 Ekim’de ismi açıklanmayan kaynaklara dayandırdığı haberinde ByteDance’in veri merkezleri için özel tasarım çip tedarikini MediaTek ile görüştüğünü yazdı. MediaTek, yeni müşterinin Çinli olmadığını belirttiği için ByteDance’in bu ikinci müşteri olduğunu söylemek mümkün değil.
Müşteri sayısının arttığı doğrulansa da sözleşme büyüklüğü ve müşterilerin sipariş hacimleri açıklanmadı. Bu nedenle müşteri bazında gelir payındaki veya müşteri yoğunlaşma riskindeki değişim sayısal olarak değerlendirilemiyor.
Yorum 0