

 News
 Coin Information
 About us


 Add as a preferred source on Google
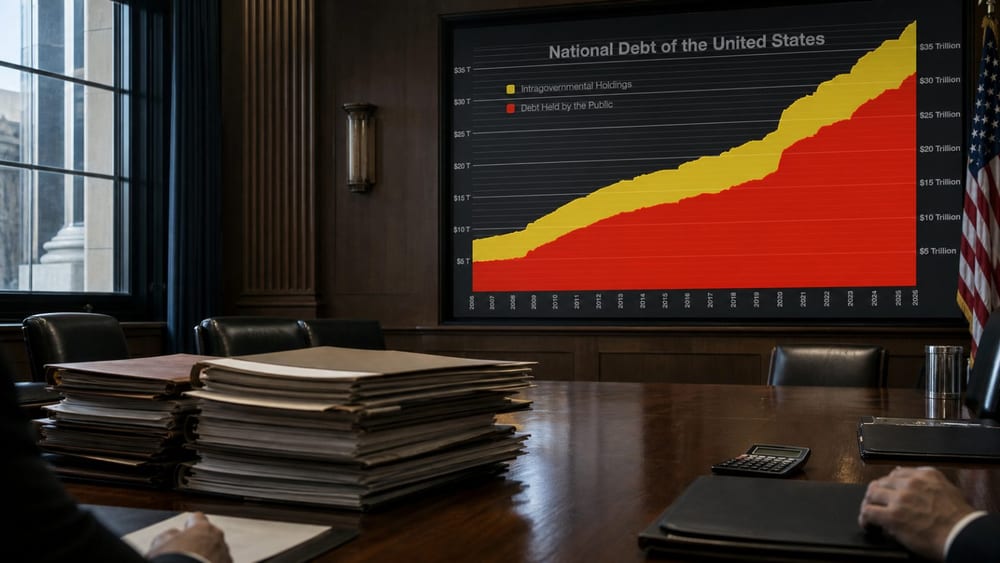
Kamu dışı kesimin elindeki ABD federal borcu 32,85 trilyon dolara (yaklaşık 43 katrilyon 855 trilyon won) yükseldi. Bu tutar, 2026'nın üçüncü çeyreği için yıllıklandırılmış nominal gayrisafi yurt içi hasılanın (GSYH) 33,01 trilyon dolarlık (yaklaşık 44 katrilyon 68 trilyon won) değerine yaklaştı. İki rakam karşılaştırıldığında borç, GSYH'nin yaklaşık %99,5'ine denk geliyor.
Karşılaştırmada ABD Hazine Bakanlığının 16 Kasım tarihli borç verileri ile ABD Ekonomik Analiz Bürosunun (Bureau of Economic Analysis, BEA) 2026'nın üçüncü çeyreğine ilişkin öncü GSYH tahmini esas alındı.
Yıllıklandırılmış GSYH, bir çeyrekteki üretimin bir yıl boyunca aynı hızda sürdüğü varsayılarak hesaplanıyor. Bu nedenle oran, belirli bir andaki borç stokunu çeyreklik üretimin yıllıklandırılmış değeriyle karşılaştırıyor. Hükümetin GSYH'nin tamamını borç ödemesine ayırabileceği anlamına gelmiyor.
Aynı gün federal hükümetin toplam borcu 40,66 trilyon dolardı (yaklaşık 54 katrilyon 281 trilyon won). Bu rakama, hükümet içi hesaplarda tutulan 7,81 trilyon dolar (yaklaşık 10 katrilyon 426 trilyon won) da dahildi. 32 trilyon doların üzerindeki tutarla 40 trilyon doların üzerindeki toplam arasındaki fark, hükümet içi varlıkların hesaba katılıp katılmamasından kaynaklanıyor.
Geçmiş verilerle karşılaştırma yapılırken ölçüm tarihine de dikkat edilmeli. TokenPost daha önce, 2025 mali yılı sonunda kamu dışı kesimin elindeki federal borcun GSYH'nin %99'u olduğunu bildirmişti.
The Conversation, son 25 yılda federal hükümet harcamalarının gelirlerini aştığını ve Kongrenin ekonomik büyüme dönemlerinde bile borç ödemek yerine vergi indirimlerini tercih ettiği örneklerin tekrarlandığını belirtti.
Amerikan İlerleme Merkezi (Center for American Progress, CAP), Mart 2023 tarihli raporunda 2001 ve 2003'teki vergi indirimleri ile bunların uzatılmasının ve 2017'deki vergi indirimlerinin borcu yaklaşık 10 trilyon dolar (yaklaşık 13 katrilyon 350 trilyon won) artırdığını tahmin etti.
CAP, bu tutarın 2001'den bu yana borç/GSYH oranındaki artışın %57'sine karşılık geldiğini hesapladı. Finansal kriz ve COVID-19 müdahalesi kapsamındaki tek seferlik destek harcamaları çıkarıldığında bu payın %90'ı aştığı değerlendirmesini yaptı. Vergi indirimlerini destekleyenler ekonomik büyüme üzerindeki etkilerini vurguluyor; politikaların sonuçlarına ilişkin değerlendirmeler ise farklılaşıyor.
CAP'nin tahminine 2025'te yürürlüğe giren vergi indirimi ve harcama yasasının etkisi dahil değil. Kongre Bütçe Ofisi (Congressional Budget Office, CBO), Temmuz 2025'te yayımladığı maliyet tahmininde bu yasanın 2025-2034 döneminde, faiz giderleri ve makroekonomik etkiler hariç temel bütçe açığını 3,4 trilyon dolar (yaklaşık 4 katrilyon 539 trilyon won) artıracağını öngördü.
Bu iki tutar farklı ölçütlere dayandığından doğrudan toplanamaz. CAP geçmişteki vergi indirimlerinin borç üzerindeki birikimli etkisini tahmin ederken, CBO belirli bir yasanın tanımlı dönemde bütçe açığına etkisini hesapladı.
Temel bütçe dengesi, faiz ödemeleri hariç devlet gelirleri ile harcamaları arasındaki farkı ifade ediyor. Vergi indirimleri ve harcama artışlarının maliyetini değerlendirirken gelir ve giderlerin yanı sıra ekonomik büyüme hızı ile devlet tahvili faizlerini de incelemek gerekiyor.
ABD Hazine Bakanlığının 16 Kasım tarihli verilerinde 10 yıllık tahvil getirisi %5,12 olarak yer aldı. Bu oran, Bakanlığın devlet tahvili getirisi verilerinde yayımlandı.
Borç birikmişken tahvil faizlerinin yüksek olması, yeni borçlanmaların faiz maliyetini de artırabilir. Maliye politikasının maliyetini değerlendirirken vergi indirimlerinin büyüklüğüyle birlikte borçlanma maliyetine de bakılmasının nedeni bu.
CBO, Şubat 2026'da yayımladığı mali ve ekonomik görünüm raporunda kamu dışı kesimin elindeki borcun GSYH'ye oranının 2030'da %108'e, 2036'da %120'ye ulaşacağını öngördü. Bu tahmin, raporun hazırlandığı sırada yürürlükteki yasaları ve ekonomik koşulları yansıtıyor.
Comment 0