

 Haberler
 Coin Bilgisi
 Hakkımızda


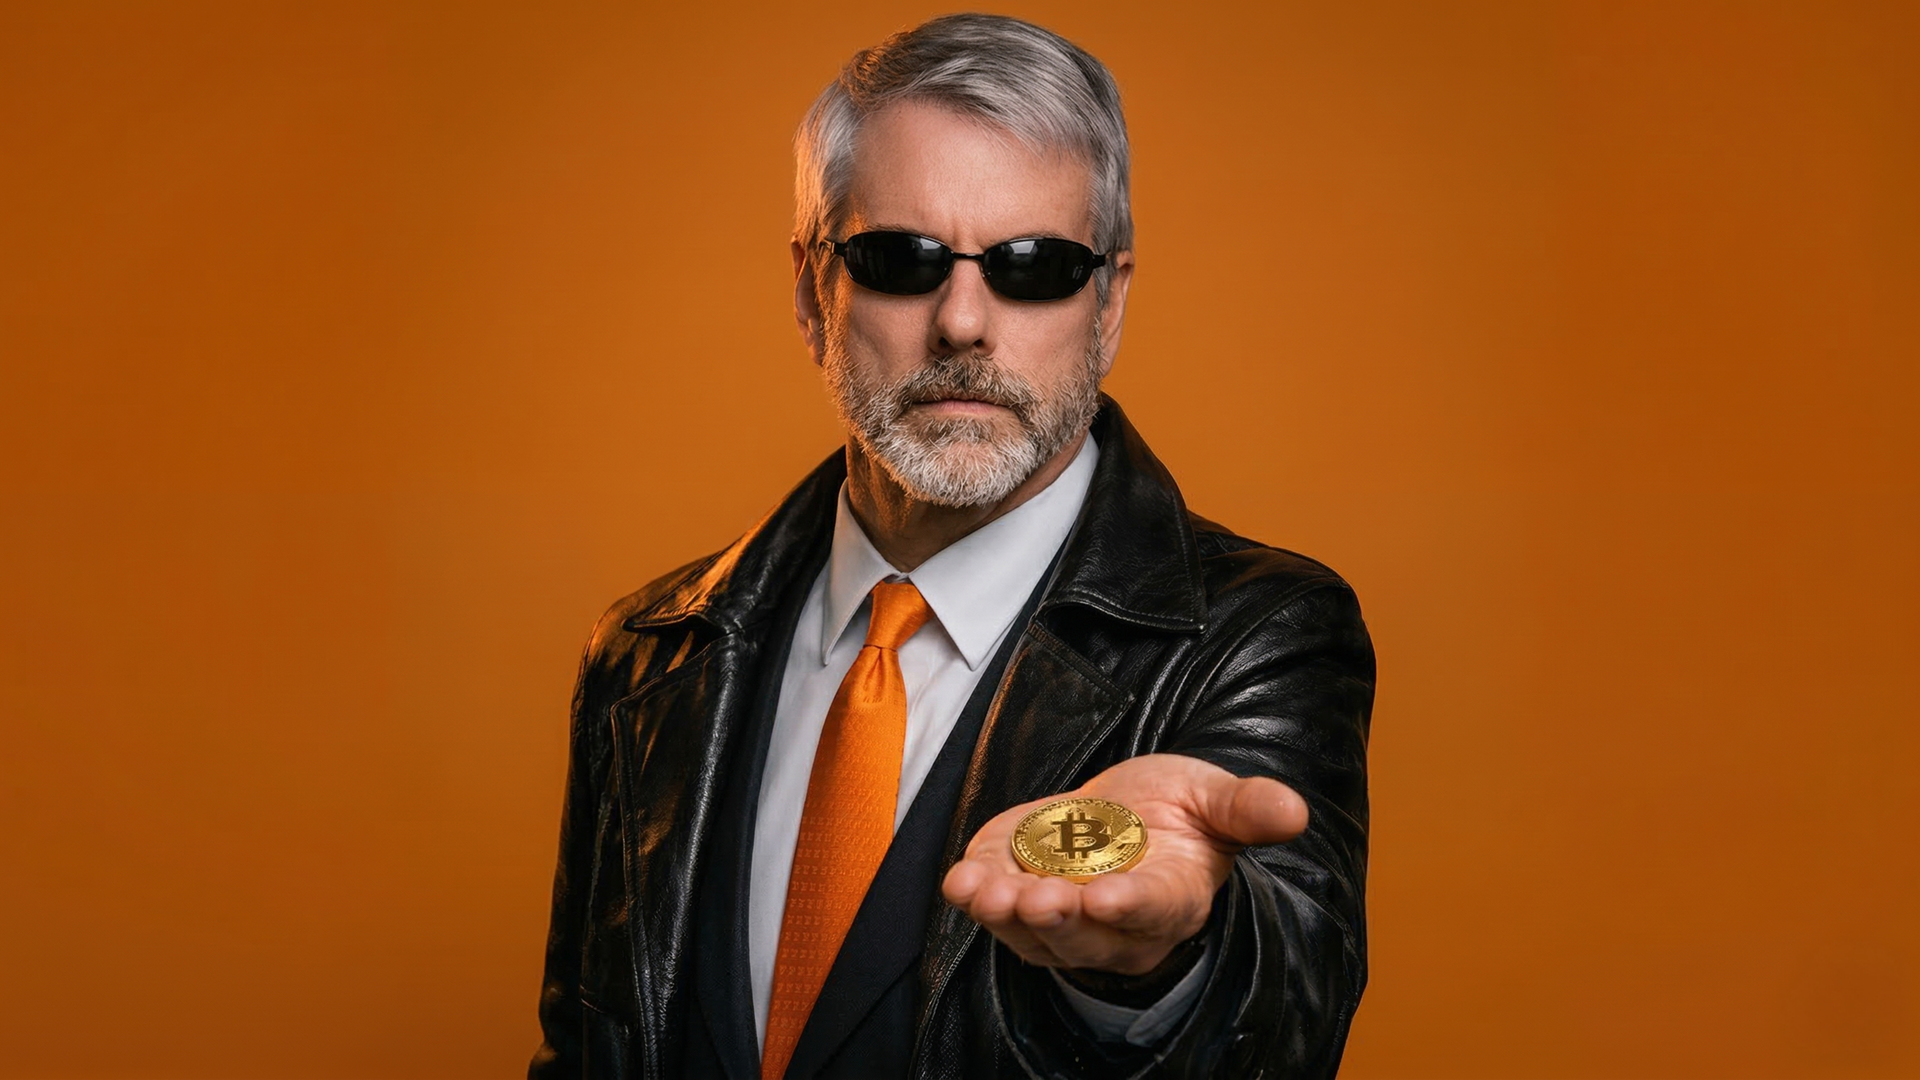
Michael Saylor, yapay zekâ (AI) ajanlarının günlük araştırma, müzakere, satın alma ve ticaret işlemlerini gerçekleştirebilmesi için dijital varlıkların ödeme ve finans altyapısına bağlanması gerektiğini savundu. Önerinin temel başlıklarını KYC bilgilerinin yeniden kullanılması, küçük ödemelerde vergi muafiyeti ve 24 saat çalışan finansal hizmetler oluşturuyor.
Michael Saylor (Michael Saylor), Strategy (Strategy) Başkanı olarak yayımladığı ‘Dijital Ekonomi Çağında Refah İçin Öneriler’ başlıklı çalışmada, bireylerin ve şirketlerin dijital varlık oluşturma, ihraç etme, saklama, transfer etme ve kullanma haklarının güvence altına alınması gerektiğini belirtti. Saylor, dijital varlıkların yalnızca yatırım aracı olarak değil, AI tarafından doğrudan kullanılabilecek sermaye ve ödeme aracı olarak değerlendirilmesi gerektiğini ifade etti.
Saylor, bir finansal hizmette tamamlanan müşteri tanıma (KYC) ve kara para aklamayı önleme (AML) doğrulamalarının, kullanıcının onayı ve bilgilerin güncel tutulması şartıyla diğer finansal hizmetlerde de yeniden kullanılabilmesini önerdi. Hizmet sağlayıcıların risk değerlendirmesi ve şüpheli işlem takibi sorumluluğu devam ederken, kullanıcıların aynı doğrulama süreçlerini tekrarlama yükünün azaltılması hedefleniyor.
ABD İç Gelir Servisi (IRS), dijital varlıkları şu anda para değil, mülk olarak değerlendiriyor. Dijital varlıkların mal veya hizmet satın almak için kullanılması, satış ya da elden çıkarma işlemi olarak sınıflandırılabiliyor. Bu durumda işlem zamanı ve miktarı, dolar cinsinden adil piyasa değeri ile edinim maliyetinin kaydedilmesi gerekiyor.
Saylor, 20 veya 200 dolar gibi sabit küçük ödeme muafiyet limitlerinin günümüz ticaretine uygun olmadığını söyledi. Her ödeme sırasında varlık elden çıkarma kazancının hesaplanması yükünü azaltmak için enflasyona endeksli bir muafiyet eşiği getirilmesi gerektiğini savundu.
AI ajanlarının dijital cüzdanlara, programlanabilir ödeme araçlarına, transfer edilebilir varlıklara ve yazılımların doğrudan erişebileceği finansal hizmetlere ihtiyaç duyduğunu belirten Saylor, yalnızca insanların mesai saatleri içinde onay verdiği bir finans sisteminin 24 saat çalışan AI'ın işlem talebini karşılamakta zorlanacağını ifade etti.
Bu yaklaşım, AI ajanlarının yalnızca ödeme araçlarını değil, hesap tabanlı finansal hizmetleri de kullanmasını amaçlayan eğilimle örtüşüyor. AI'ın para alıp harcadığı yapıların yaygınlaşması hâlinde ödeme yetkisi ile sorumluluğun finansal sistem içinde nasıl ayrıştırılacağı temel tartışma başlıklarından biri olacak.
Strategy'nin resmi medya sayfasında Saylor'ın ilgili sunum başlıkları arasında ‘AI Ajanları ve 24 Saatlik Piyasalar’ ile ‘Saf Dijital Para’ yer aldı. Söz konusu materyal, AI ajanlarının mevcut finans altyapısından farklı bir ödeme ve varlık sistemine ihtiyaç duyduğu yönündeki görüşünü aktarıyor.
Düzenleme tarafında Saylor, Kongre yasalarından önce denetim kurumlarının mevcut yetkilerinden yararlanılmasını öncelikli seçenek olarak sundu. SEC, CFTC, ABD Hazine Bakanlığı ve Beyaz Saray'ın tokenlaştırılmış menkul kıymetler, dijital emtialar, saklama, kredi ve ödeme alanlarındaki engelleri azaltması gerektiğini belirtti.
Saylor, CLARITY yasa tasarısını dijital varlıkların haklarını güvence altına alan bir düzenlemeden çok, kısıtlamaları sabitleyen bir yasa olarak eleştirdi. Strategy'nin resmi materyalinde, ödeme amaçlı stabilcoin bulundurmaya yönelik ödül kısıtlamaları ile inovasyon sandbox'ının ölçek sınırlarının tasarının nihai metninde yer aldığı yönündeki Saylor görüşü aktarıldı.
ABD Temsilciler Meclisi Tarım Komitesi'nin raporu, CLARITY yasa tasarısını SEC ve CFTC'nin dijital varlık piyasalarındaki denetim çerçevesini belirleyen düzenleme olarak tanımladı. Ancak ABD Senatosu'ndaki usul oylamasında tasarı 49'a karşı 50 oyla ilerleyemedi. Tasarının nihai olarak rafa kaldırılıp kaldırılmadığı ise doğrulanmadı.
Saylor daha önce dijital varlık inovasyonunu korumak için ek düzenlemelerden önce kitlesel benimseme ve kullanıcı faydasının artırılmasına öncelik verilmesi gerektiğini söylemişti. Yeni öneri de düzenlemeleri artırmak yerine mevcut kurallar ile altyapının AI ve dijital varlık ortamına uyarlanmasını savunuyor.
Bununla birlikte AI ajanlarının dijital varlık kullanımı; cüzdan güvenliği, yetki devri, dolandırıcılık ve hack saldırılarına karşı müdahale, kara para aklamayı önleme ile hukuki sorumluluğun dağılımı gibi sorunları beraberinde getiriyor. Saylor'ın çalışması düzenleme yönünü ortaya koysa da teknik standartlar ve sorumluluk ölçütleri konusunda ayrıntılı bir çerçeve sunmuyor.
Küçük ödemelere yönelik vergi muafiyeti getirilse bile muafiyet eşiği, kapsam dahilindeki varlıklar, işlem kayıt yükümlülüğü ve ödeme hizmeti sağlayıcılarının raporlama sorumluluğu ayrı bir yasa veya idari talimatla belirlenmek zorunda kalacak. Saylor'ın yaklaşımı AI ajanları ile dijital varlıkların birleşme ihtimalini ortaya koyarken, CLARITY tasarısının nihai süreci ve ilgili düzenlemelerin hazırlanması konusunda hâlâ tamamlanması gereken adımlar bulunuyor.
Yorum 0