

 Haberler
 Coin Bilgisi
 Hakkımızda


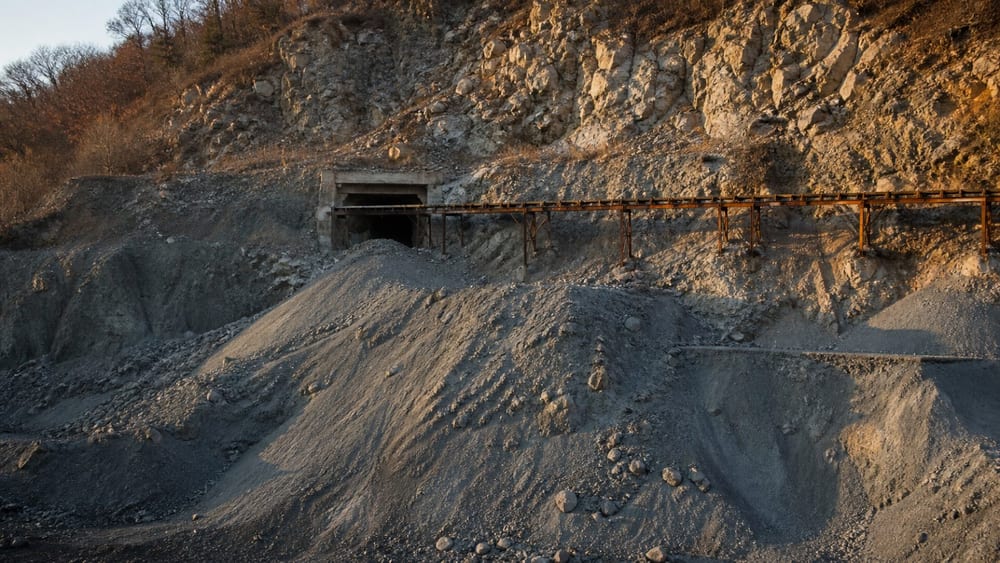
Çin, dünya genelindeki çıkarılan tungsten üretiminin %82'sini sağlarken ABD'nin stratejik tungsten stoklarının uzun süredir azaldığı değerlendiriliyor. Güney Kore'nin Gangwon eyaletindeki Yeongwol Sangdong Madeni ise 33 yıl sonra tungsten üretimine yeniden başladı.
Stifel, ABD hükümetinin tungsten stratejik stoklarının azalması nedeniyle Çin dışındaki tedarik zincirinin yeniden kurulması gerektiğini değerlendirdi. Ancak ABD stoklarının mevcut miktarı ve düşüş oranı kamuya açık şekilde doğrulanmadı.
ABD Jeoloji Araştırmaları Kurumu (USGS), Çin'in 2024'teki çıkarılan tungsten üretiminin küresel üretimin %82'sine denk geldiğini hesapladı. Üretimin tek bir ülkede yoğunlaşması, Çin'in ihracat politikasındaki değişikliklerin savunma sanayisi ve ileri imalat tedarik zincirlerini etkileyebileceği bir yapı oluşturuyor.
Çin Ticaret Bakanlığı, 4 Şubat 2025'te tungsten ürünleri ve teknolojileri dahil 25 nadir metale ihracat kontrolü uygulanacağını açıkladı. Listede amonyum paratungstat, tungsten oksit ve tungsten karbür yer aldı. Bakanlık, ilgili düzenlemelere uygun ihracat için izin verilebileceğini belirtti.
ABD Hükümet Hesap Verebilirlik Ofisi (GAO), tungsteni ABD içindeki üretimle yeterli miktarda karşılanması zor kritik bir malzeme olarak sınıflandırdı. GAO, tungsten gibi kritik malzemelerin silah sistemleriyle sanayi ve sivil talepler için gerekli olduğunu, tedarik zincirindeki kesintilerin ulusal güvenliği etkileyebileceğini açıkladı.
Tungsten, yüksek sertliği ve ısıya dayanıklılığı nedeniyle savunma parçalarında, kesici takımlarda, elektronik ürünlerde ve ileri imalat alanlarında kullanılıyor. Almonty, tungsten oksidinin yarı iletken ve batarya malzemelerinde kullanılabileceğini belirtiyor. Bu nedenle tedarik zinciri sorunu yarı iletken sektörüyle de bağlantılı.
Almonty Industries($ALM), 17 Eylül'de Sangdong Madeni'nin işleme ve kırma tesislerinin denetim sertifikasını aldığını, böylece ticari faaliyetlere ve tungsten konsantresi satışına başlayabileceğini açıkladı. Şirket 23 Eylül'de, 1993'ten bu yana ilk tungsten üretimini gerçekleştirdiğini duyurdu.
Sangdong Madeni'nin ilk aşamadaki işleme kapasitesi yıllık yaklaşık 640 bin ton olarak açıklanıyor. Almonty, ikinci aşama genişlemeyle kapasiteyi yıllık 1,2 milyon tona çıkarmayı ve ikinci aşama üretimini 2027'de başlatmayı planlıyor.
Ancak ikinci aşama takvimi kesinleşmiş üretim sonucu değil, şirket planı niteliğinde. Almonty'nin materyallerinde, üretim genişlemesinin ilk aşama operasyonlarının sonuçlarına ve piyasa koşullarına göre değişebileceği belirtiliyor.
Stifel, yeni maden açıklayan şirketlerden ziyade üretim aşamasına geçmiş ve Batılı müşterilere tedarik sağlayabilecek şirketlerin tedarik darboğazını hafifletebilecek adaylar olabileceğini değerlendirdi. Sangdong Madeni'nin yeniden üretime başlaması, Çin dışındaki tungsten kaynaklarını güvence altına alma çabalarıyla örtüşüyor.
Stifel analisti Brock Cannon, 25 Eylül'de Almonty için 'Buy' görüşü ve 25 dolarlık hedef fiyat açıkladı. Bu bilgi, Stifel'in resmi araştırma raporundan değil, birden fazla finansal veri hizmetinin aktardığı içerikten derlendi.
Almonty hisselerinin tepkisi tek yönlü olmadı. Bazı piyasa verisi haberleri, yeni analist kapsamı ile Sangdong Madeni'nin ticari işletme onayını toparlanma faktörleri olarak gösterirken, diğer haberlerde hissenin 25 Eylül'de %8,96 düştüğü aktarıldı.
Referans alınan borsa ve gün içi fiyat ile kapanış fiyatı ölçütleri farklı olduğu için Sangdong Madeni'nin üretime dönüşünün hisse fiyatına etkisini tek yönlü biçimde değerlendirmek zor. Hedef fiyat da bir beklenti olduğundan fiili üretim miktarı, finansman ve tesislerin istikrarlı çalışıp çalışmayacağı sonraki değişkenler olarak öne çıkıyor.
Güney Kore'de Sangdong Madeni'nin Çin dışındaki tungsten tedarik zincirindeki rolü daha önce gündeme gelmişti. Üretimin yeniden başlaması, madenin fiilen ticari işletme aşamasına geçtiğini göstererek mevcut tedarik zinciri tartışmalarıyla bağlantı kuruyor.
ABD'nin stratejik stokları, acil durumlarda ulusal güvenlik ve sanayi talebini karşılamak amacıyla kritik ham maddelerin depolanmasına dayanıyor. Çin'in ihracat kontrolleri tüm tungsten ihracatının durdurulduğu anlamına gelmese de izin süreçleri ve arzın yoğunlaşma düzeyi, Batılı şirketlerin tedarik planlarını etkileyebilir.
Almonty, Sangdong Madeni'nin ilk aşama faaliyetlerini sürdürürken ikinci aşama genişlemeyi değerlendirecek. 2027 için öngörülen ikinci aşama üretiminin gerçekleşip gerçekleşmeyeceği, ilk aşamanın sonuçlarına ve piyasa koşullarına bağlı olacak.
Yorum 0