

 Haberler
 Coin Bilgisi
 Hakkımızda


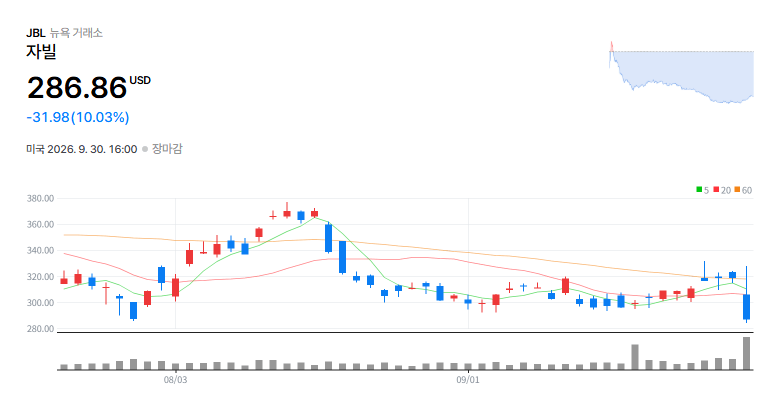
Jabil(JBL), 30 Eylül'de normal seansı 286,86 dolardan tamamlayarak önceki güne göre %10,03 geriledi. Çeyrek sonuçları ve mali 2027 yönlendirmesi piyasa beklentilerini aşmasına rağmen, kapasite artırımının başlangıç maliyetleri ve yılın ilk yarısında marj görünürlüğünün zayıflaması düşüşün arka planındaki başlıca unsurlar olarak öne çıktı.
Jabil, mali 2026'nın dördüncü çeyreğinde 10,6 milyar dolar( yaklaşık 14,35 trilyon won) gelir ve GAAP dışı düzeltilmiş hisse başına 4,40 dolar kâr açıkladı. Şirket, mali 2027 geliri için 44,5 milyar dolar( yaklaşık 60,25 trilyon won), düzeltilmiş hisse başına kâr için ise 17,55 dolar öngördü. Investing.com, şirketin sonuçları ve yönlendirmesinin piyasa beklentilerini aştığını bildirdi.
Şirketin resmi sonuç açıklamasında mali 2026'nın dördüncü çeyrek ve yıllık sonuçlarıyla mali 2027 görünümüne yer verildi.
Jabil, mali 2027 gelirinin ilk yarı ve ikinci yarı arasında 45'e 55 oranında dağılacağını öngördü. Buna karşılık marj iyileşmesinin, kapasite artırımının ilk aşamasındaki devreye alma maliyetleri nedeniyle daha çok yılın ikinci yarısında gerçekleşeceğini açıkladı.
Mike Dastoor(Mike Dastoor) Jabil CEO'su, sonuç açıklama konferans görüşmesinde “Marjlar ise biraz daha arka yarıya yüklenmiş durumda” dedi. Bu açıklama, gelirin ikinci yarıda daha fazla oluşmasının yanı sıra üretim kapasitesini artırma maliyetlerinin ilk yarı kârlılığını baskılayabileceğine işaret etti.
Jabil yaklaşık 4 milyon fit kare üretim kapasitesi ekliyor. Şirket, ilk işletmeye alma sürecinde verimlilik artışı, eğitim giderleri ve diğer ek maliyetlerin ortaya çıkabileceğini, bu nedenle mali 2027'nin ilk yarısında marjların görece düşük kalabileceğini belirtti.
Kapasite artışı, veri merkezi ve yapay zekâ altyapısı talebine yanıt vermek için üretim tabanının genişletilmesiyle bağlantılı. Ancak ek kapasitenin gerçek gelire dönüşmesi, müşteri ramp-up sürecinin ve yeni tesislerin planlandığı şekilde devreye girmesine bağlı olacak.
Jabil, o günkü hisse düşüşü için tek bir resmi neden açıklamadı. Piyasa analizlerinde güçlü sonuçların önceden fiyatlanmasının ardından gelen kâr realizasyonu, kapasite artırımının uygulama yükü ve mali 2027'nin ilk yarısında marj görünürlüğünün azalması olası etkenler olarak gösterildi.
MarketBeat'in aynı gün yayımlanan analizinde de piyasanın sonuçların kendisinden çok kapasite artırım sürecine ve kârlılığın toparlanma zamanlamasına odaklandığı belirtildi. Bu değerlendirme, şirketin açıkladığı bir performans bozulmasını değil, piyasanın gelecekteki marj akışına ilişkin analizini yansıtıyor.
Jabil'in işlem hacmi yaklaşık 1,411 milyar dolar( yaklaşık 1,91 trilyon won) oldu. Normal seans kapanışı ve günlük değişim oranı Yahoo Finance verileriyle uyumlu gerçekleşti.
Jabil'in mali 2026 yıllık geliri, önceki yıla göre %21 artışla 36 milyar dolara( yaklaşık 48,74 trilyon won) ulaştı. Çeyrek sonuçlarının yanı sıra yıllık gelir de büyürken, bu kez hisse fiyatının tepkisi geçmiş büyüme oranından çok mali 2027'de kârlılığın ne zaman güçleneceğine odaklandı.
Şirket, mali 2027'de yapay zekâ bağlantılı gelirinin 22,1 milyar dolar( yaklaşık 29,92 trilyon won) olacağını öngördü. Bu rakam, önceki yıla göre %54'lük artışa karşılık geliyor ve yapay zekâ altyapısı talebinin şirketin başlıca büyüme eksenlerinden biri haline geldiğini gösteriyor.
Bununla birlikte gerçek marjlar; bellek tedarikindeki kısıtlamalara, veri merkezi ve yapay zekâ altyapısı için kapasite genişletme sürecine ve müşterilerin ramp-up hızına göre değişebilir. Şirket, bellek arzının yapay zekâ ve hiper ölçekli müşteri talebine yönlendirilmesi nedeniyle bazı pazarlarda tedarik kısıtları görülebileceğini açıkladı.
Elektronik ürün sözleşmeli üreticilerinin sonuçları, müşterilerin siparişleri ve üretim takvimlerinden büyük ölçüde etkileniyor. Bu nedenle yeni tesisler eklense bile ilk işletme döneminde maliyetler önce ortaya çıkabilir; gelir ve marjlar ise verimlilik ile müşteri hacimleri istikrara kavuştuktan sonra finansal sonuçlara yansıyabilir.
Yerli yatırımcılar açısından Jabil, yapay zekâ sunucuları ve veri merkezi tedarik zincirindeki gelişmeleri izlemeye imkân veren ABD borsalarında işlem gören bir şirket konumunda. Daha önce ABD elektronik ürün sözleşmeli üretim sektöründe değerleme düzeltmesi ve kapasite artırım maliyetlerinin birlikte gündeme geldiği örneklerde de gelir büyümesiyle finansman yükünün birlikte değerlendirilmesi gerektiği belirtilmişti.
Jabil için sıradaki önemli takip noktaları, mali 2027'nin ilk yarısındaki üretim kapasitesi ramp-up süreci ve marjların seyri olacak. Şirketin açıkladığı 44,5 milyar dolarlık yıllık gelir ile 17,55 dolarlık düzeltilmiş hisse başına kârın gerçek sonuçlara nasıl yansıyacağı, kapasite artırım maliyetlerine yönelik piyasa değerlendirmesini etkileyebilir.
Yorum 0