

 Haberler
 Coin Bilgisi
 Hakkımızda


Yıllık 50 bin dolarlık (yaklaşık 66.250 bin won) yaşam giderinin Bitcoin (BTC) satılarak karşılandığı varsayılırsa, yüzde 4 çekim oranında başlangıç varlığı 1,25 milyon dolar (yaklaşık 1 milyar 656 milyon 250 bin won), yüzde 3 oranında ise yaklaşık 1,67 milyon dolar (yaklaşık 2 milyar 212 milyon 750 bin won) olur. Bunlar hedeflenen yaşam giderinin çekim oranına bölünmesiyle elde edilen aritmetik sonuçlardır; emeklilik boyunca masrafları karşılamaya yeteceğini doğrulayan hesaplamalar değildir.
Orijinal hesaplama tablosundaki 80.338 dolarlık (yaklaşık 106 milyon 450 bin won) Bitcoin fiyatı kullanıldığında gereken miktar sırasıyla yaklaşık 15,6 ve 20,8 Bitcoin’dir. ABD’li yatırım yayını 24/7 월스트리트(24/7 Wall St.) bu hesabı 25’inde (yerel saatle) aktardı. Yüzde 4 ve yüzde 3 oranları, hedeflenen yaşam giderinin başlangıç varlığının ne kadarına karşılık geldiğini belirleyen varsayımlardır.
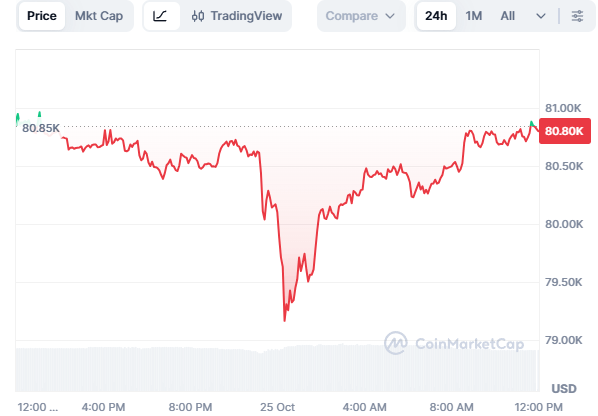
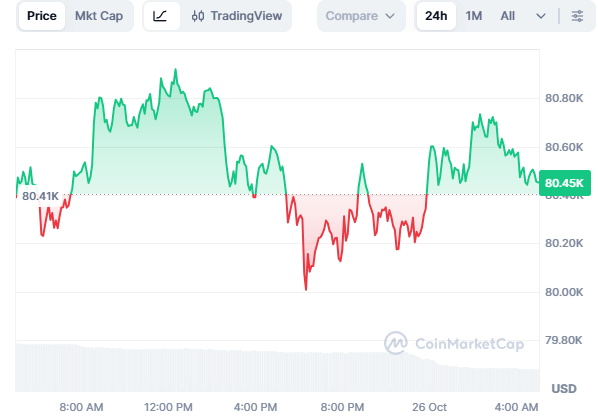
Orijinal hesaplama tablosunda 80.338 dolar kullanılırken fiyat değişimini açıklayan metinde 80.793 dolar (yaklaşık 107 milyon 50 bin won) yazıyor. Her iki değer için de borsa, işlem çifti ve referans saati belirtilmediğinden bağımsız olarak doğrulanmış piyasa fiyatı sayılmaz. Dolayısıyla 15,6 ve 20,8 Bitcoin sonuçları, orijinal metindeki fiyatın hesaba uygulanmasıyla elde edilmiştir.
'Yüzde 4 kuralı', hisse senedi ve tahvillerden oluşan bir portföy için incelenmiş bir kılavuzdur. 미국 금융설계협회(Financial Planning Association) tarafından yayımlanan Journal of Financial Planning’deki bir araştırma; sonuçların risk toleransına, varlık dağılımına, çekim miktarına ve beklenen getiriye göre değiştiğine dikkat çekti. Araştırma, yalnızca Bitcoin tutan kişiler için uygun bir çekim oranı belirlemedi.
미국 회계감사원(GAO), kariyerinin orta dönemindeki çalışanları varsayan 20 yıllık bir 401(k) simülasyonunda, portföyünde yüzde 20 Bitcoin bulunan seçeneğin tahmini azami kaybının referans portföyün beş katından fazla, oynaklığının ise iki katından fazla olduğunu hesapladı. Bu analiz karma bir portföyü varsayıyor ve emeklilik giderlerini yalnızca Bitcoin satarak karşılamanın başarı oranını ölçmüyor. Bitcoin fiyatı düştüğünde aynı yaşam giderini karşılamak için daha fazla satış yapmak gerekmesi ise ayrı bir aritmetik mesele.
미국 사회보장청(Social Security Administration), Ocak 2027’de tüm emekli çalışanlar için yaşam maliyeti ayarlaması sonrası aylık ortalama ödemeyi 2.170 dolar (yaklaşık 2 milyon 880 bin won) olarak tahmin etti. Yıllık karşılığı 26.040 dolar (yaklaşık 34 milyon 500 bin won). Bu tutar 50 bin dolarlık hedeften çıkarıldığında Bitcoin satışlarıyla karşılanması gereken miktar 23.960 dolar (yaklaşık 31 milyon 750 bin won) oluyor.
Bu açık için yüzde 3 çekim oranı ve orijinal metindeki fiyat kullanıldığında yaklaşık 9,9 Bitcoin gerekiyor. Bu örnek, ABD’deki tüm emekli çalışanların tahmini ortalama ödemesini esas alıyor; kişilerin gerçek emeklilik gelirini veya yurt içindeki katılımcıların beklenen emekli aylığını göstermiyor.
미국 국세청(IRS), sanal varlıkların elden çıkarılması karşılığında alınan tutarın geriye dönük düzeltilmiş maliyet esasını aşması halinde vergilendirilebilir kazanç doğabileceğini açıklıyor. Bu, ABD federal vergi kurallarıyla ilgilidir ve yurt içindeki emeklilerin vergisini veya elinde kalacak net tutarı hesaplamak için dayanak oluşturmaz.
TokenPost’un daha önce aktardığı Ripple (XRP) değerleme hesabında da gereken miktarın varsayılan fiyata göre değiştiği görülmüştü. Bu Bitcoin hesabı yalnızca hedef tutar, çekim oranı ve varsayılan fiyat üzerinden başlangıçta gereken miktarı gösteriyor; enflasyonu, emeklilik süresini, satış anındaki fiyatı, kişisel emeklilik gelirini ve vergileri hesaba katarak uzun vadeli yaşam giderlerinin karşılanıp karşılanamayacağını ortaya koymuyor.
Yorum 0