

 News
 Coin Information
 About us


 Add as a preferred source on Google
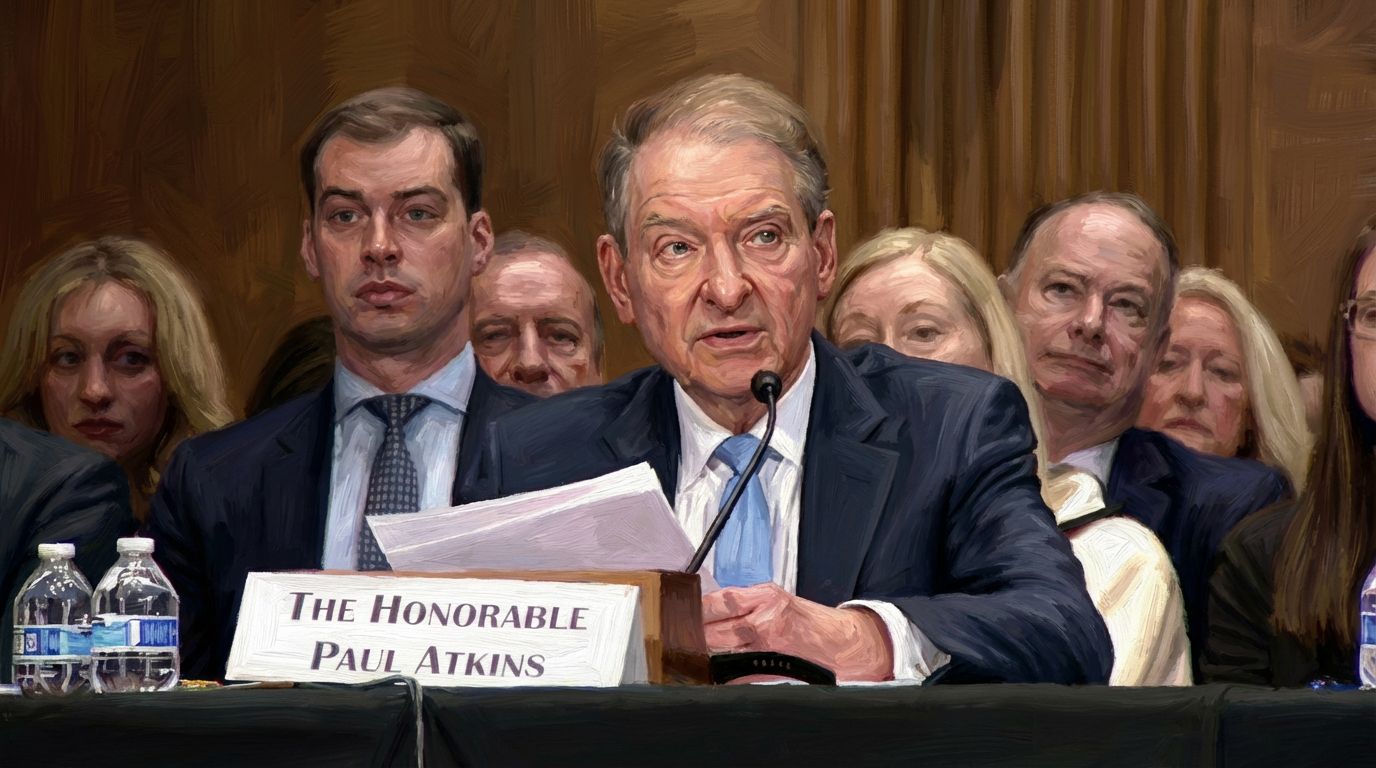
ABD Menkul Kıymetler ve Borsa Komisyonu (SEC) Başkanı Paul S. Atkins (Paul S. Atkins), muhasebe standartları ile denetim gözetiminin “yatırımcılar için önemli konulara odaklanması gerektiğini” söyledi. Atkins, 12 Kasım saat 18.00'de (Türkiye saatiyle) düzenlenen Kurumsal Finansal Raporlama İçgörüleri (Corporate Financial Reporting Insights, CFRI) etkinliğinde Finansal Muhasebe Standartları Kurulu (Financial Accounting Standards Board, FASB) ile Halka Açık Şirketler Muhasebe Gözetim Kurulu'na (Public Company Accounting Oversight Board, PCAOB) projelerin maliyet ve faydalarını birlikte değerlendirme çağrısı yaptı.
SEC, etkinlik duyurusunda Atkins'in konuşma ve söyleşiye katılacağını bildirdi. Atkins, konuşma metninin girişinde görüşlerinin SEC'nin tamamının veya diğer komisyon üyelerinin tutumunu zorunlu olarak yansıtmadığını belirtti.
FASB'nin “Güncel Eğilimler ve Yeni Ortaya Çıkan Konular” araştırma projeleri; veri altyapısına yatırımları, geleneksel olmayan kredi uygulamalarını ve ara dönem raporlama eğilimlerini inceliyor. Araştırma sonuçları kurula sunulacak ve bunların muhasebe standardı belirleme teknik gündemine alınıp alınmayacağı değerlendirilecek.
Bu araştırma, yeni muhasebe standardı veya SEC kuralı açıklama sürecinden ayrı yürütülüyor. Üç alanda da standart değişikliği kararı alınmış değil.
Atkins, standart değişiklikleri değerlendirilirken şirketlerin bir defaya mahsus ve sürekli katlanacağı maliyetlerin ayrıştırılması, yatırımcıların kararları açısından hangi bilgilerin önemli olduğunun incelenmesi gerektiğini vurguladı. Şirketler ile yatırımcıların görüşlerinin erken aşamada alınması ve beklenen faydanın maliyeti haklı çıkarıp çıkarmadığının değerlendirilmesi gerektiğini söyledi.
PCAOB, halka açık şirketlerin denetim standartlarını belirleyen; denetim firmalarının kaydı, denetimi ve yaptırımlarından sorumlu gözetim kurumudur. Atkins, bu çalışmaların PCAOB'nin yatırımcıları korumaya yönelik yasal göreviyle bağlantılı olması gerektiğini belirtti.
Atkins, yeni bir projeye başlamadan önce çözülmek istenen sorunun ve dayanağının açıklanmasını, olası alternatiflerin karşılaştırılmasını istedi. Denetim firmalarının, halka açık şirketlerin ve nihayetinde hissedarların üstleneceği maliyetlerin incelenmesi ve paydaş görüşlerinin düzenli olarak alınması çağrısında da bulundu.
PCAOB, standart belirleme konusunda ilk kamuoyu görüş alma sürecini 23 Haziran'da başlattı. Kurum, 30 Eylül'de standart belirleme, araştırma ve kural oluşturma gündemini güncelledi.
Güncellenen gündemde denetçi bağımsızlığı, dolandırıcılık ve mevzuat ihlalleri, işletmenin sürekliliği sorunları ile veri ve teknoloji araştırmaları yer aldı. Bunlar PCAOB'nin yürüttüğü çalışmalar ve öncelikler arasında bulunuyor; Atkins'in konuşmasında yeni açıklanmış bir politika değil.
SEC, ayrı bir işlemle PCAOB'nin kalite kontrol standardı QC 1000'deki değişiklikleri 2 Kasım'da onayladı. SEC'nin onay kararında, muhasebe firmalarının standardı uygularken karşılaştığı güçlükler değişikliğin gerekçeleri arasında gösterildi.
Değişiklik, önceki yılda 100'den fazla ihraççı şirket için denetim raporu hazırlayan muhasebe firmalarına getirilen dış kalite kontrol işlevini (EQCF) kaldırdı. Bu işlev, firmaların kalite kontrol sistemlerine ilişkin değerlendirmelerde önemli yargı ve sonuçların dışarıdan görevlendirilen kişilerce incelenmesini sağlıyordu.
Kalite kontrol görevlerinin bir kısmının muhasebe firması dışından kişilerce yürütülmesine veya birden fazla kişi arasında paylaşılmasına izin verildi. Kalite kontrol belgelerinin saklama süresi de 7 yıldan 5 yıla indirildi.
SEC'nin onay belgesinde, dış inceleme işlevinin kaldırılmasının maliyetleri azaltabileceği değerlendirmesiyle bağımsız bir dış bakışın kaybolabileceği yönündeki kaygılar birlikte yer aldı. SEC, diğer kalite kontrol süreçleri ve PCAOB gözetiminin süreceğini belirterek değişikliğin yatırımcı korumasını zayıflatmayacağı sonucuna vardı.
Atkins'in konuşmasının doğrudan gündeminde kripto varlıklar yoktu. CFRI'nin resmi programında kripto varlıklar, stabilcoinler, tokenizasyon ve zincir üstü finansın muhasebe, açıklama, kontrol ve risk yönetimi konularını ele alan ayrı bir oturum bulunuyordu.
QC 1000 ve değişiklikleri 15 Aralık'ta yürürlüğe girecek. Muhasebe firmalarının ilk değerlendirmeyi yapmadan önce standarda uygun kalite kontrol sistemlerini en az 5 ay işletmesi gerekecek.
Comment 0