

 Haberler
 Coin Bilgisi
 Hakkımızda


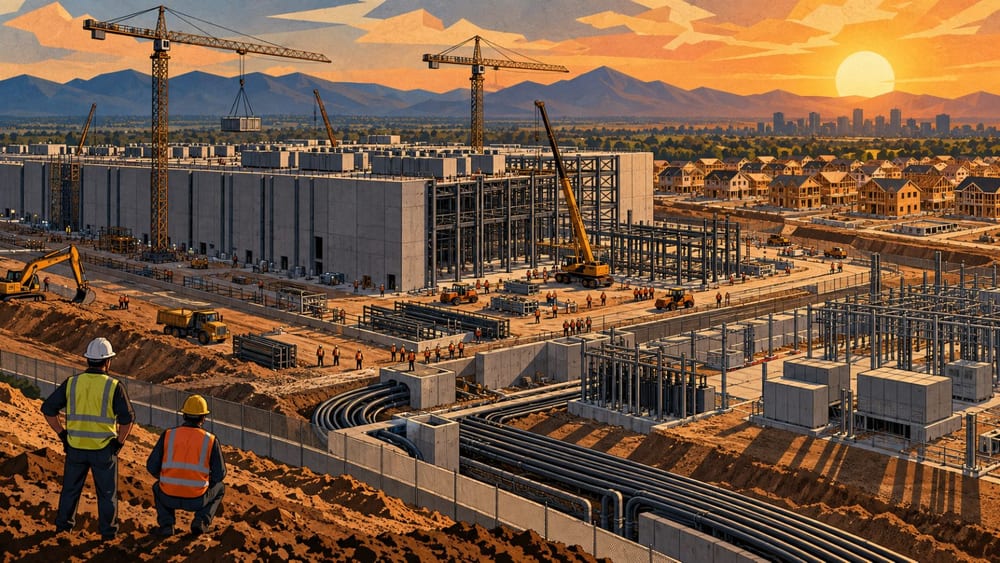
Yapay zekâ (AI) yatırımlarını değerlendirmek için model performansı ve şirket değerlemelerinin yanı sıra elektrik şebekesi, veri merkezi ekipmanları, kritik mineraller ve sermaye getirilerinin de incelenmesi gerekiyor. Önde gelen Big Tech şirketlerinin 2026 sermaye harcamaları yüz milyarlarca dolara ulaşırken, bu harcamalar içindeki AI odaklı kalemleri ve bunlardan elde edilen gelirleri ayrı ayrı belirlemek zorlaşıyor.
Patrick Feeley, 23'ünde yayımladığı Substack analizinde T. Boone Pickens'ın enerji yatırımları ve hissedar aktivizmi yaklaşımını AI altyapı yatırımlarına uyguladı. Bu değerlendirme, Pickens'ın AI sermaye harcamaları hakkında doğrudan açıklama yaptığı anlamına gelmiyor.
Feeley, “Ek sermaye olarak yatırılan 1 dolar, finansman maliyetinden daha yüksek bir getiri sağlıyor mu?” sorusunu temel mesele olarak ortaya koydu. Ayrıca yatırım performansının yalnızca yöneticilerin açıklamalarıyla değerlendirilip değerlendirilemeyeceğini ve bunu doğrulayacak bağımsız bir taraf bulunup bulunmadığını sorguladı.
Amazon($AMZN), 2026 sermaye harcamalarının yaklaşık 200 milyar dolar (yaklaşık 273 trilyon won) olmasını bekliyor. Andy Jassy (Andy Jassy) Amazon CEO'su, veri merkezi arazileri, elektrik, binalar, donanım, çipler ve ağ ekipmanlarına yapılan yatırımların gelir yaratımından 6 ay ila 2 yıl önce gerçekleşebileceğini söyledi. Amazon, 2026 harcamalarının önemli bir bölümünün müşteri taahhütleriyle desteklendiğini belirtti.
Microsoft($MSFT), 2026 sermaye harcamalarını yaklaşık 190 milyar dolar (yaklaşık 259 trilyon won) olarak açıkladı. Şirket, bunun yaklaşık 25 milyar dolarının (yaklaşık 34 trilyon won) parça fiyatlarındaki artıştan kaynaklandığını ve GPU, CPU ile depolama ekipmanı tedarikinin 2026'da da sınırlı kalmasının beklendiğini bildirdi.
Microsoft, sermaye harcamalarının yaklaşık üçte ikisinin ağırlıklı olarak CPU ve GPU gibi 'kısa ömürlü varlıklara' ayrıldığını açıkladı. Veri merkezi binalarına kıyasla daha kısa sürede yenilenen ekipmanların payı arttıkça amortisman ve yeniden yatırım yükü de artabilir.
Meta($META), 2026 sermaye harcamaları beklentisini 130 milyar-145 milyar dolar (yaklaşık 177 trilyon-198 trilyon won) olarak açıkladı. Şirketin ikinci çeyrek sermaye harcamaları 31,08 milyar dolar (yaklaşık 42 trilyon won), serbest nakit akışı ise 784 milyon dolar (yaklaşık 1 trilyon won) oldu.
Alphabet($GOOGL) için sermaye harcaması beklentisi, döneme göre 175 milyar-185 milyar dolar (yaklaşık 239 trilyon-253 trilyon won) veya 180 milyar-190 milyar dolar (yaklaşık 246 trilyon-259 trilyon won) olarak açıklandı. Analizde yer alan 195 milyar-205 milyar dolarlık rakam resmi kaynaklarda doğrulanmadı.
Bu şirketlerin sermaye harcamalarının tamamı AI odaklı harcama olarak değerlendirilemez. Harcamalara genel bulut hizmetleri, çipler, robotlar, uydular ve kiralamayla ilgili maliyetler dahil olabilir. Şirketler ayrıca AI altyapısından elde edilen gelir ve kârları aynı ölçütlerle ayrı ayrı açıklamıyor.
Elektrik şebekesi de ayrı bir darboğaz olarak öne çıkıyor. ABD'nin Teksas eyaletindeki elektrik şebekesini yöneten ERCOT, 75 MW üzerindeki büyük elektrik talebi projelerini birlikte değerlendiren 'Batch Zero' prosedürünü onayladı. Kurumun takip ettiği büyük ölçekli bağlantı talepleri 438 bin MW'ı aşarken, bunların yaklaşık yüzde 89'u veri merkezlerinden geldi.
ERCOT'un prosedürü, veri merkezi yatırımlarında yalnızca inşaat maliyetinin değil, elektrik bağlantısının ne zaman sağlanacağının ve iletim şebekesinin hazır olup olmadığının da belirleyici olduğunu gösteriyor. Projelerin toplu olarak değerlendirilmesi veya öz üretim ve talep azaltımı şartıyla bağlantı sağlanması, sermaye büyüklüğü ile elektrik tedarik olasılığının ayrı ayrı incelenmesini gerektiriyor.
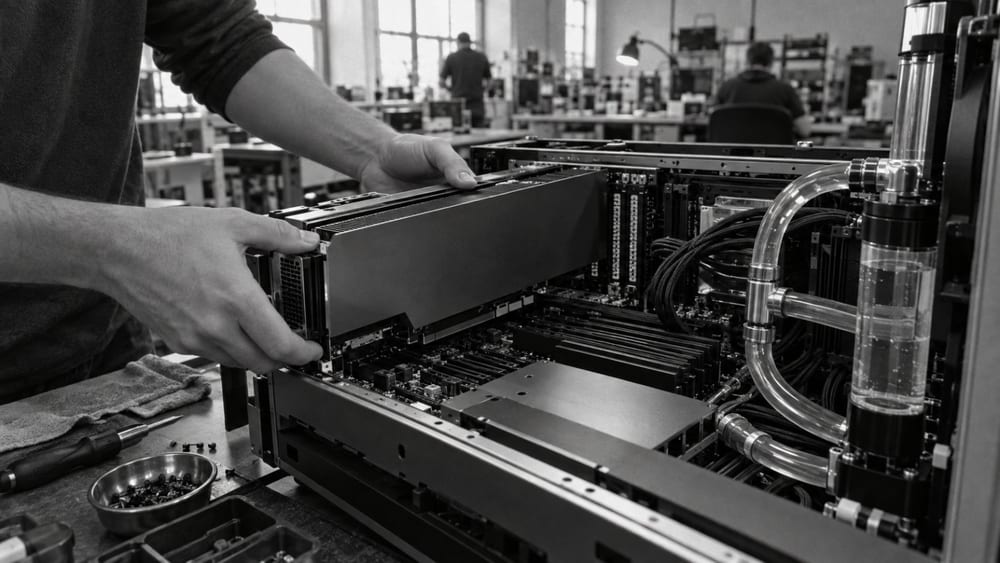
Veri merkezleri sunucular, AI hızlandırıcıları, ağ ekipmanları, elektrik ve soğutma sistemlerinin birleştiği karmaşık varlıklardır. Ekipmanların kullanım ömürlerinin ayrı değerlendirilmesi gerektiğine yönelik tartışmalarda olduğu gibi, sunucular ve AI hızlandırıcıları birkaç yıl içinde yenilenebilirken binalar ve elektrik altyapısı daha uzun süre kullanılabilir. Bu nedenle varlıkların kalan değeri ile yeniden yatırım zamanının birbirinden ayrılması gerekiyor.
Kritik mineral tedarik zinciri de bir başka değişken olarak öne çıkıyor. ABD Jeoloji Araştırmaları Kurumu (USGS), ABD'nin toplam tüketimi bazında 2025 yılında galyumda net ithalat bağımlılığını yüzde 100, rafine kalayda yüzde 77, rafine bakırda yüzde 57 ve germanyumda yüzde 50'nin üzerinde hesapladı. Bu veriler yalnızca AI sektörünü değil, ABD'nin tüm sanayisini kapsıyor.
Fastmarkets, AI donanımıyla bağlantılı lehim kalayı talebinin 2026'da dünya lehim kalayı talebinin yüzde 4,8'ine, 2030'da ise yüzde 10,6'sına ulaşabileceğini tahmin etti. Bu oranlar bir modele dayalı öngörüdür ve kalay kıtlığının ya da fiyat artışının kesinleştiği anlamına gelmez.
Şirketler büyük ölçekli yatırımları uzun vadeli talebe yönelik ön yatırımlar olarak açıklıyor. Buna karşılık Axios, Big Tech şirketlerinin finansal sonuç açıklamalarının ardından yatırımcıların AI harcamasının büyüklüğünden çok, gerçek yatırım getirisinin açıklanmasını talep ettiğini bildirdi. Sonuç olarak Pickens tarzı soru, AI modellerinin hangisinin daha iyi olduğundan çok, ek sermayenin gerçek gelire dönüşüp dönüşmediğine ve yatırım getirisinin elektrik ile ekipmanların yenilenme döngüleri dikkate alınarak hesaplanıp hesaplanamayacağına odaklanıyor.
Yorum 0