

 Haberler
 Coin Bilgisi
 Hakkımızda


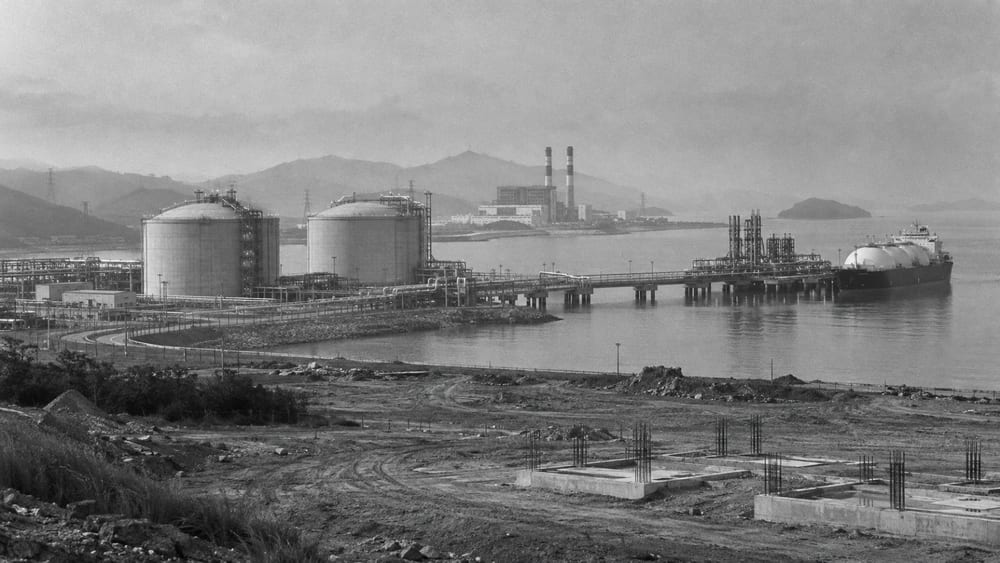
Filipinler, Vietnam, Tayland ve Bangladeş'teki 136 LNG santrali ve ithalat terminali planının 71'i iptal edilmiş, geri çekilmiş ya da atıl olarak sınıflandırıldı. Bu projelerin tahmini toplam büyüklüğü 67,8 milyar dolar (yaklaşık 91,1 trilyon Güney Kore wonu).
Enerji Ekonomisi ve Finansal Analiz Enstitüsü (Institute for Energy Economics and Financial Analysis, IEEFA), 5'inde yayımladığı “Gelişmekte Olan Asya'da LNG Enerji Projelerinin 5 Yıllık İncelemesi” başlıklı raporda, dört ülkedeki projelerin 2021-2026 dönemindeki durumunu ele aldı. İnceleme, 92 santral ve 44 ithalat terminali planını kapsadı.
Sınıflandırılan projelerin 49'u santral, 22'si yeniden gazlaştırma terminaliydi. Yeniden gazlaştırma terminalleri, ithal edilen LNG'yi tekrar gaz hâline getirerek tedarik eden tesislerdir.
67,8 milyar dolar, ilerlemesi durmuş veya gecikmiş projelerin tahmini büyüklüğünü ifade ediyor; harcanmış parayı ya da kesinleşmiş yatırım zararını göstermiyor. Investing.com, 5'inde doların won karşısındaki kapanış kurunu 1 dolar için 1.343,24 won olarak hesapladı. Bu kurla tutar yaklaşık 91,1 trilyon wona karşılık geliyor.
Proje sayısı ile kurulu kapasiteyi ayrı değerlendirmek gerekiyor. IEEFA'nın raporuna göre, inceleme kapsamındaki santral kapasitesinin yüzde 11'i ve ithalat terminali kapasitesinin yüzde 15'i 2021-2026 döneminde fiilen işletmeye alındı.
Tamamlanan santrallerin ticari işletmeye geçmesi, ilk geliştirme planının açıklanmasından itibaren ortalama yedi yıldan uzun sürdü. Bu süre, proje geliştiricilerinin sıkça verdiği üç ila dört yıllık tahminlerin üzerindeydi.
Raporda LNG fiyatlarındaki dalgalanma, yüksek sermaye maliyetleri, gaz türbini tedarikindeki gecikmeler ve yerel para birimlerinin değer kaybetmesi projeleri zorlayan unsurlar arasında gösterildi. Yakıt ve ekipman maliyetleri dolara bağlıyken yerel para biriminin değer kaybetmesi proje giderlerini artırabiliyor.
Projelerin maliyetlerini elektrik satış gelirleriyle karşılayabilmesi de finansmana erişimi etkiliyor. Proje finansmanında, kredilerin geri ödenmesi için başlıca kaynak olarak projenin nakit akışı kullanılıyor. IEEFA; elektrik satın alma anlaşmalarının istikrarını, yakıt maliyetlerinin elektrik tarifelerine yansıtılabilmesini ve elektrik alıcısının kredi değerliliğini temel unsurlar olarak sıraladı.
Yakıt maliyetlerindeki artışı tarifelere yansıtmak zorlaşır veya alıcının kredi değerliliği düşük olursa beklenen nakit akışı belirsizleşebilir; bu da kredi ve yatırım bulmayı güçleştirebilir. Maliyetler tarifeler üzerinden karşılanamazsa yük elektrik alıcılarına veya devlet sübvansiyonlarına kayabilir.
Raporda, yakıt ve ekipman maliyetlerindeki artış ile kur riskinin hesaba katılması hâlinde LNG santrallerinin seviyelendirilmiş elektrik maliyetinin 2021'deki varsayımlara kıyasla yüzde 130'a kadar yükselebileceği tahmin edildi. Bu ölçüt, santralin inşaat, işletme ve yakıt maliyetlerinin üretilen elektrik miktarına bölünmesiyle hesaplanıyor. Tahmin, bütün santrallerin maliyetlerinin fiilen bu oranda arttığı anlamına gelmiyor.
Ülkelere göre karşılaşılan engeller de farklılık gösterdi. IEEFA, Filipinler'de yeterli kredi değerliliğine sahip elektrik satın alma anlaşmalarının sağlanamamasını proje iptallerinin başlıca nedenlerinden biri olarak belirtti. Vietnam'da ise son beş yılda yalnızca bir LNG santrali projesi ticari işletmeye geçti.
Tayland'da gaz santrali projeleri görece ilerleme kaydetti; buna karşın mevcut santrallerin ve LNG terminallerinin düşük kullanım oranları sorun oluşturdu. Rapora göre Bangladeş aynı dönemde üç santrali tamamladı, ancak yüksek yakıt ve elektrik maliyetleri devletin sübvansiyon yükünü artırırken gaz arzındaki yetersizlik sürdü.
Wood Mackenzie, 7 Eylül'de yayımladığı analizde Güneydoğu Asya'daki veri merkezlerinin yıllık elektrik talebinin 2025'te 17 TWh'den 2035'te 57 TWh'ye çıkacağını öngördü. Veri merkezi kapasite hattının da 2,8 GW'tan 9,4 GW'a genişlemesini bekledi.
Aynı analiz, büyük ölçekli batarya depolama ticari açıdan olgunlaşana kadar kombine çevrim santrallerini veri merkezlerinin kesintisiz elektrik ihtiyacını karşılamak için uygulanabilir bir seçenek olarak değerlendirdi. Wood Mackenzie'nin talep tahmini Güneydoğu Asya'daki veri merkezlerini, IEEFA'nın verileri ise dört ülkedeki LNG projelerinin ilerleme durumunu kapsıyor.
Yorum 0