

 Haberler
 Coin Bilgisi
 Hakkımızda


ABD'nin 10 yıllık Hazine tahvili faizi %5,17'nin üzerine çıkarak 2007'den bu yana en yüksek seviyelere yaklaştı. Analistler, faiz seviyesinden çok kısa süredeki yükseliş hızının finansal piyasalardaki kırılganlığı ortaya çıkarabileceğini belirtti.
CNBC, 24'ünde ABD 10 yıllık tahvil faizinin bir önceki gün Nisan 2025'ten bu yana en büyük günlük artışını kaydettiğini bildirdi. ABD Hazine Bakanlığı'nın günlük tahvil getirisi verilerinde de 10 yıllık faiz, eylül ayında %5'i aştıktan sonra yükselişini sürdürdü.
ABD 10 yıllık tahvil faizi, 2007'den bu yana görülen en yüksek seviyeye yaklaştı. Faizin 19 yılın zirve bölgesine hızla çıkmasıyla piyasalarda tahvil fiyatlarındaki düşüş ve borçlanma maliyetlerindeki artışa ilişkin endişeler güçlendi.
22V Research teknik analiz sorumlusu John Roque (John Roque), 1970'ten bu yana 10 yıllık tahvil faizinin hızla yükseldiği 16 vakayı inceledi. Roque, “Her zaman bir şeyler çöker” dedi. Bu değerlendirme, geçmişteki hızlı faiz artışlarının ardından finansal piyasalarda önemli şoklar yaşandığı görüşüne dayanıyor.
10 yıllık Hazine tahvili faizi; konut kredisi ve şirket kredisi faizlerine, finans kuruluşlarının fonlama maliyetlerine ve türev işlemlerindeki iskonto oranlarına geniş ölçüde yansıyor. Faizin kısa sürede yükselmesi, düşük borçlanma maliyeti varsayımıyla oluşturulan yatırımları ve şirketlerin finansman planlarını zorlayabilir.
Faiz ile tahvil fiyatları ters yönde hareket eder. Piyasa faizleri yükseldiğinde daha önce ihraç edilen tahvillerin fiyatı düşer ve uzun vadeli tahvil bulunduran finans kuruluşları değerleme zararıyla karşılaşabilir.
Silicon Valley Bank (SVB) krizi, faiz riskinin finans kuruluşlarının varlıkları ve likidite sorunlarına dönüşebileceği bir örnek olarak gösteriliyor. Federal Reserve, uzun vadeli menkul kıymet fiyatlarındaki düşüş, faiz riskinin yönetilememesi ve sigortasız mevduatlara bağımlılığın SVB'nin kırılganlığını artırdığını değerlendirdi.
Uluslararası Ödemeler Bankası (BIS) da düşük faiz döneminde şirketlerin ve finans kuruluşlarının uzun vadeli borçlarını artırdığını analiz etti. Faizler daha sonra hızlı biçimde yükseldiğinde, vadesi gelen borçların yeniden finanse edilmesiyle birlikte finans kuruluşlarının fonlama maliyetlerinin de artabileceği belirtildi.
Piyasalarda bölgesel bankaların kırılgan nokta olabileceği yönünde değerlendirmeler yapıldı. CNBC, SPDR S&P Regional Banking ETF'nin (KRE) son zirvesinin yaklaşık %10 altında bulunduğunu bildirdi. MarketBeat ise KRE'nin 24'ündeki kapanışını 70,38 dolar (yaklaşık 96 bin won) olarak verdi.
Yapay zeka (AI) veri merkezleriyle bağlantılı borçlanma da faiz artışına duyarlı alanlar arasında gösterildi. Büyük ölçekli yatırım harcamaları için alınan borçların maliyeti yükselirse şirketlerin finansman planları ve yatırım hızları baskı altında kalabilir.
Ancak farklı bir değerlendirme de bulunuyor. JP Morgan Asset Management, ağustos ayındaki raporunda hisse senedi piyasalarının kademeli faiz artışlarını absorbe edebileceğini analiz etti. Ekonomik büyüme ve şirket kârları destekleyici olduğu sürece yüksek faizlerin doğrudan finansal krize yol açmayacağı, ancak faiz hareketlerinin hızlanması halinde şokun büyüyebileceği belirtildi.
Faiz artışının finansal piyasaların geneline yayılan bir krize dönüşüp dönüşmeyeceği; bölgesel banka hisselerine, mevduat akışlarına, tahvil oynaklığına, şirketlerin yeniden finansman yüküne ve yapay zeka bağlantılı borçların yapısına bağlı olacak. Şu ana kadar belirli bir finans kuruluşunda veya piyasa segmentinde yeni bir finansal kriz yaşandığını gösteren kanıt bulunmuyor.
ABD 10 yıllık Hazine tahvili faizi, küresel uzun vadeli faizler için gösterge olarak kullanılıyor. Daha önce ABD 10 yıllık tahvil faizinin yaklaşık %5,2 seviyesini aşması halinde ekonomik yavaşlama ve kredi riskinin birlikte artabileceği yönünde bir analiz yayımlanmıştı. Ancak bu seviye, piyasa analizlerinde kullanılan bir ölçüt niteliğinde ve resmi bir kriz eşiği değil.
Türkiye piyasalarında da ABD'nin uzun vadeli faizleri, şirketler ve hükümet için dolar cinsinden fonlama maliyetlerini ve riskli varlıkların iskonto oranlarını etkileyebilecek bir değişken olarak izleniyor. Bununla birlikte son faiz artışını Türkiye'deki finans kuruluşlarının belirli zararları veya sermaye çıkışlarıyla ilişkilendiren doğrulanmış bir bilgi bulunmuyor.
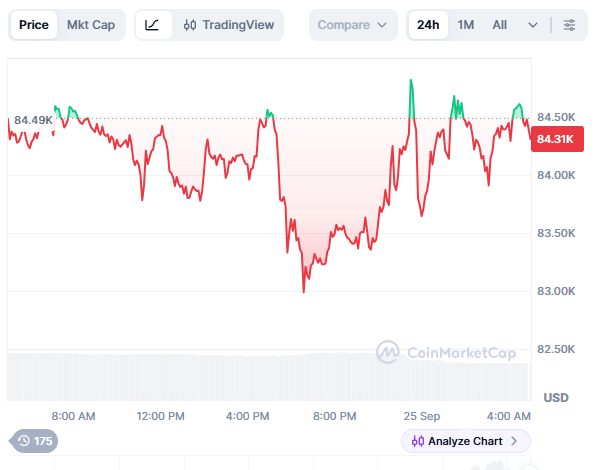
Kripto para piyasasına doğrudan etkisi de henüz doğrulanmadı. Faiz ve tahvil oynaklığının riskli varlıklar üzerindeki etkisi, ilave piyasa hareketleri ve sermaye akışları üzerinden takip edilecek.
Yorum 0