

 Haberler
 Coin Bilgisi
 Hakkımızda


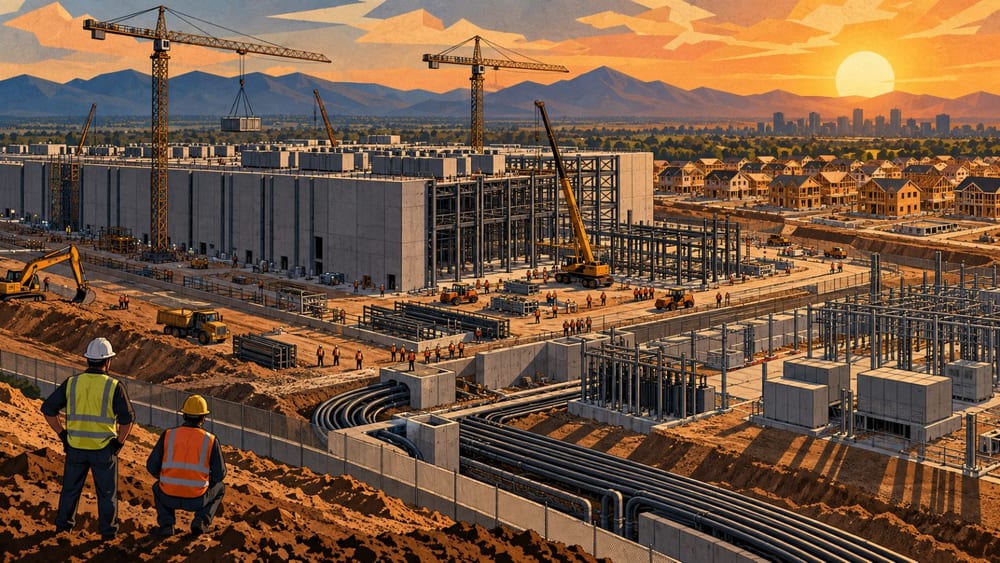
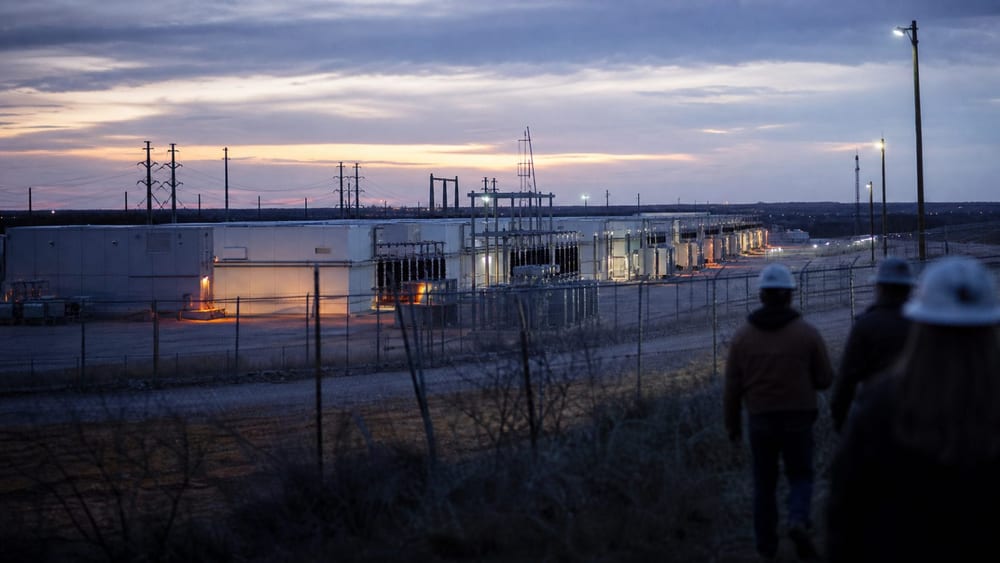
Yapay zeka (AI) yatırımlarının üretkenliği artırmadan önce veri merkezleri ve elektrik şebekelerinin kurulumu için gereken sermayenin maliyetini değiştirebileceği belirtildi. Veri merkezleri, yarı iletken tesisleri, elektrik ve soğutma altyapısına büyük miktarda fon aktarılması, diğer sektörlerin yatırım finansmanı maliyetlerini de etkileyebilir.
ABD Merkez Bankası (Fed), 16 Eylül'de federal fonlama faizi hedef aralığını 25 baz puan artırarak %3,75-%4,00 seviyesine yükseltti. Fed açıklamasında ekonomik faaliyet, üretkenlik artışı ve sermaye yatırımlarının güçlü olduğu, ancak enflasyonun hâlâ yüksek seyrettiği belirtildi. Fed, AI yatırımlarını faiz artışının doğrudan nedeni olarak göstermedi.
Buradaki temel soru, AI'ın politika faizini artırıp artırmadığı değil. AI altyapısına sermaye, iş gücü, enerji ve ekipman aktarılırken uzun vadeli faizlerin, şirketlerin beklenen getiri oranlarının ve finansman yapısının değişip değişmeyeceği tartışılıyor.
FinOpti ve Robora Financial'ın kurucu ortağı ve CEO'su Cory Frank, 28'inde RealClearMarkets'te yayımlanan yazısında AI'ın ilk makroekonomik etkisini üretkenlikten çok 'sermaye fiyatındaki' değişim üzerinden açıkladı. RealClearMarkets, AI'ın ekonominin genelindeki üretkenliği artırmadan önce veri merkezleri, elektrik şebekeleri, yarı iletken tesisleri ve soğutma ekipmanlarına fon aktarılacağını bildirdi.
McKinsey, 2030'a kadar dünya genelindeki veri merkezleri için yaklaşık 6,7 trilyon dolar (yaklaşık 9.065 trilyon won) yatırım gerekebileceğini tahmin etti. Bunun yaklaşık 5,2 trilyon dolarlık (yaklaşık 7.036 trilyon won) bölümünü AI iş yükleri oluşturabilir. Bu tutar, kesinleşmiş yatırım harcaması değil, veri merkezi talebine dayalı bir tahmin niteliğinde.
Dallas Fed, AI veri merkezi yatırımlarına ilişkin çeşitli tahminlerin önümüzdeki 3 ila 5 yıl içinde 3-5 trilyon dolara (yaklaşık 4.059-6.765 trilyon won) ulaşabileceğini aktardı. Wall Street'in AI bağlantılı yatırım yapılabilir seviyedeki şirket tahvili ihraçlarına ilişkin tahmini, 2026'da yaklaşık 300 milyar dolar (yaklaşık 406 trilyon won) seviyesinde bulunuyor. Bu ihraçların 10 yıllık vadede 360 milyar dolara (yaklaşık 487 trilyon won) kadar süre riski arzı yaratabileceği değerlendirildi.
Süre, faiz değişimlerine karşı tahvil fiyatlarının hassasiyetini ifade ediyor. Uzun vadeli şirket tahvili ihraçlarının artması, piyasaya sunulan faiz riskini yükseltebilir. Bu durum faiz swapları ve diğer yatırım yapılabilir seviyedeki ihraççıların piyasadaki ikame etkisi üzerinden uzun vadeli finansman koşullarını etkileyebilir.
Dallas Fed'in analizi, AI yatırımlarının uzun vadeli faizleri ne ölçüde artıracağını kesin olarak öngörmüyor. Enflasyon, maliye politikası, ekonomik büyüme, üretkenlik ve tahvil arz-talebi uzun vadeli faizleri birlikte belirlediği için faiz yönü yalnızca AI yatırımlarıyla açıklanamaz.
BIS raporunun yazarları, büyük teknoloji şirketlerinin AI altyapı yatırımlarının önceki yatırım seviyelerini aştığını ve borçla finansman oranının yükseldiğini analiz etti. İlgili şirketlerin tahvil ihraçları 2025'te 100 milyar doları (yaklaşık 135 trilyon won) aştı.
Bazı veri merkezi yatırımları, özel amaçlı kuruluşlar ve özel kredi kullanılarak borcun şirket bilançoları dışında tutulduğu 'gölge borçlanma' yapılarıyla gerçekleştiriliyor. Rapor yazarları, bu yapının hiper ölçekleyiciler ile özel kredi fonları ve sigorta şirketleri gibi banka dışı yatırımcılar arasındaki bağlantıyı güçlendirdiğini analiz etti.
Özel amaçlı kuruluşların yeniden finansman baskısıyla karşılaşması veya garantilerin devreye girmesi, finansal şokların yayılabileceği bir kanal oluşturabilir. AI altyapı yatırımlarının riskleri yalnızca uzun vadeli faiz artışıyla sınırlı kalmayıp tahvil ihraçlarındaki artış, özel kredi riski ve projelerin yeniden finansman riski şeklinde de ortaya çıkabilir.
Richmond Fed de AI altyapı yatırımlarının şirketlerin nakit girişlerini aşmasıyla tahvil ihraçlarına ve özel sermayeye bağımlılığın arttığını analiz etti. AI talebinin yavaşlaması veya teknolojik ilerlemenin duraksaması halinde şirketlerin borçları ve yatırım varlıklarının değerinin sorun yaratabileceğine dikkat çekildi.
Federal Reserve Başkanı Kevin Warsh, 28 Ağustos'taki Jackson Hole konuşmasında AI'ı potansiyel yeni bir üretim faktörü olarak tanımladı. Warsh, “AI ekonominin genelindeki üretkenliği kalıcı ve büyük ölçüde artıracak mı, artıracaksa bu ne zaman gerçekleşecek?” sorusunu gündeme getirerek AI modellerinin sermaye yoğunluğunu, getirilerin kime aktarılacağını ve iş gücü piyasasına etkisini belirsiz değişkenler olarak gösterdi.
Warsh, bu yıl sermaye harcamalarındaki artışın yarısından fazlasının AI altyapısının kurulmasıyla bağlantılı olabileceğini söyledi. Ancak bu veriye dayanarak AI yatırımlarının büyüklüğü veya faizler üzerindeki etkisi hakkında kesin hüküm verilemez.
Türkiye'de de AI veri merkezi yatırımları elektrik, arazi ve uzun vadeli kiralama talebini birlikte etkileyen projeler olarak ele alınıyor. AI veri merkezi yatırımlarının tamamlanmış varlık satın alma modelinden geliştirme aşamasındaki hisse yatırımlarına yöneldiğine ilişkin analiz, veri merkezi finansmanının tesis ediniminden elektrik altyapısının kurulmasına kadar daha erken aşamalara kayabileceğini gösteriyor.
AI'ın uzun vadede sermaye maliyetlerini artırıp artırmayacağı henüz kesinleşmiş değil. Üretkenlik artışı yatırım genişlemesinin etkisini aşabilir; buna karşılık veri merkezleri ve yarı iletken tesisleri aşırı yatırım olarak kalabilir. Şu an görülen temel gelişme, üretkenliğin nihai etkisinden önce altyapı kurulumu ve finansman süreçlerinin ilerlemesi.
Yorum 0