

 News
 Coin Information
 About us


 Add as a preferred source on Google
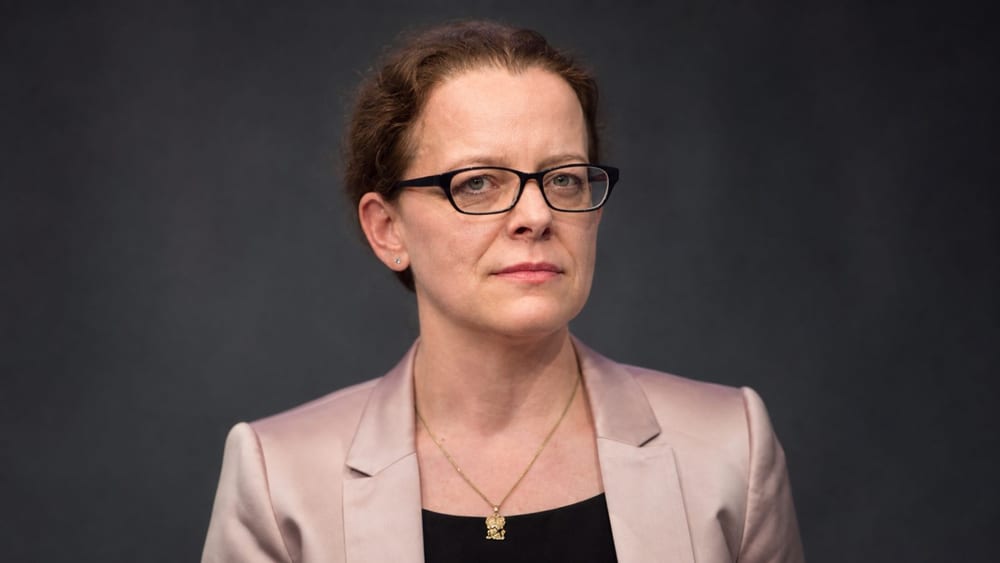
Avrupa Merkez Bankası (ECB) Yönetim Kurulu üyesi Isabel Schnabel, yabancı para cinsinden stablecoin’lere aşırı bağımlılığın para egemenliğini zayıflatabileceğini ve finansal istikrarı riske atabileceğini söyledi. Schnabel, dijital euro ile tokenizasyonu Avrupa finans piyasalarının bu risklere karşı kullanabileceği araçlar arasında gösterdi.
Schnabel, 5 Kasım’da Almanya’nın Frankfurt kentinde düzenlenen ECB Para Piyasası Konferansı 2026’da yaptığı konuşmada, son yedi yıllık para politikası deneyiminden çıkardığı dört dersi anlattı. ECB’nin yayımladığı konuşma metninde, dijital euro ve dağıtık defter teknolojisi (DLT) ile tokenizasyonun Avrupa’nın toptan finans piyasalarını modernleştirebileceğini ve stratejik özerkliğe katkı sağlayabileceğini belirtti. Schnabel, daha önce Jackson Hole konuşmasında da stablecoin’lerin merkez bankası rezervlerinin yerini alamayacağını söylemişti.
İlk ders, beklenmedik şoklara müdahale edebilmek için politika alanını korumak. Schnabel, pandemi dönemindeki “ileri dönük yönlendirmenin” ECB’nin hareket alanını gereğinden fazla daralttığını söyledi. Merkez bankasının gelecekteki politika rotasına önceden bağlı kalmasının, ekonomik koşullar değiştiğinde yön değiştirmeyi zorlaştırabileceğini belirtti. Faiz oranları her toplantıda ayarlanabilirken büyük ölçekli varlık alımlarının gevşetici etkisi, alımlar sona erdikten sonra da devam edebiliyor. Bununla birlikte Schnabel, piyasaların aniden likidite kaybetmesi durumunda varlık alımlarının istikrar sağlayabileceğini ekledi.
İkinci ders, şokları yalnızca arz ve talep kaynaklı diye sınıflandırmakla yetinmeyip enflasyon görünümüne etkilerini değerlendirmek. Schnabel, pandemi sonrasında tedarik zinciri aksamalarının, birikmiş talebin ve maliye ile para politikası desteklerinin aynı döneme denk geldiğini; Rusya’nın Ukrayna’yı işgalinin de enerji ve gıda fiyatlarında yeni şoklara yol açtığını anlattı. Orta Doğu’daki çatışmalar başlamadan önce bile hizmet enflasyonu yüzde 3’ün üzerindeydi. Son enerji şokunun ardından orta ve uzun vadeli tüketici enflasyonu beklentilerinin yükseldiğini ve ECB’nin yüzde 2 hedefinden uzaklaşmaya başladığını söyledi. Şokun büyüklüğü ve süresinin yanı sıra enflasyonun ücret ve fiyat belirleme davranışlarına yerleşme riskinin de değerlendirilmesi gerektiğini vurguladı.
Üçüncü ders, maliye politikası ve finans piyasalarından gelen baskılara rağmen fiyat istikrarı hedefini yerine getirebilmek için “parasal üstünlüğü” korumak. Schnabel, banka dışı finans kuruluşlarının büyümesini ve kamu borcundaki artışı risk unsurları arasında saydı. Euro bölgesinde kamu borcunun gayrisafi yurt içi hasılaya (GSYH) oranı, 2000’lerin başından bu yana yaklaşık 20 yüzde puan arttı. Hedge fonların repo işlemleriyle finansman sağlayıp devlet tahvili tutma payının büyümesi, faiz artışlarının hükümetlerin borçlanma maliyetlerine daha hızlı yansımasına neden olabilir. Piyasa oynaklığının artmasıyla borçla yatırım yapan kuruluşların tahvilleri aceleyle satması durumunda merkez bankasının piyasayı istikrara kavuşturmak için müdahale etmesi gerekebileceğini belirtti.
Schnabel, banka düzenlemelerinin gevşetilmesine de karşı çıktı. Finansal kriz sonrasında güçlendirilen kuralların, son faiz artışları sırasında bankaların şokları absorbe etmesine yardımcı olduğunu söyledi. Buna karşılık bankalarla bağlantılı banka dışı kuruluşların borçlanması, kısa vadeli finansmana bağımlılığı ve karşılıklı bağlantıları üzerindeki denetimin artırılması gerektiğini savundu. Sağlam kamu maliyesini de merkez bankalarının fiyat istikrarına odaklanabilmesinin koşullarından biri olarak gösterdi.
Dördüncü ders, merkez bankası bilançosunu ihtiyaç duyulan ölçekte tutmak. Schnabel, büyük ölçekli varlık alımlarının bankaların talebinden fazla rezerv yaratarak özel piyasa faaliyetlerini gerilettiğini ve varlık fiyatlarını bozduğunu söyledi. ECB, Varlık Alım Programı (APP) ve Pandemi Acil Alım Programı (PEPP) kapsamında biriktirdiği varlıkları azaltıyor. Schnabel, bankaların ihtiyaç duydukları likiditeyi standart kredi operasyonları aracılığıyla talep etmesini; kalıcı talebin ise uzun vadeli kredi operasyonları gibi yapısal araçlarla karşılanmasını önerdi.
Konuşmada yeni bir faiz kararı ya da politika takvimi açıklanmadı. ECB, 29 Ekim’deki politika toplantısında faiz oranlarını sabit tutmuş ve aralık ayındaki toplantıda yeni veriler ışığında karar vereceğini bildirmişti. ECB’deki görevini tamamlamaya yaklaşırken yaptığı bu değerlendirmelerin kişisel düşüncelerini yansıttığını söyleyen Schnabel’in mesajlarının, bankanın sonraki politika tartışmalarında nasıl karşılık bulacağı izlenecek.

Comment 0