

 Haberler
 Coin Bilgisi
 Hakkımızda


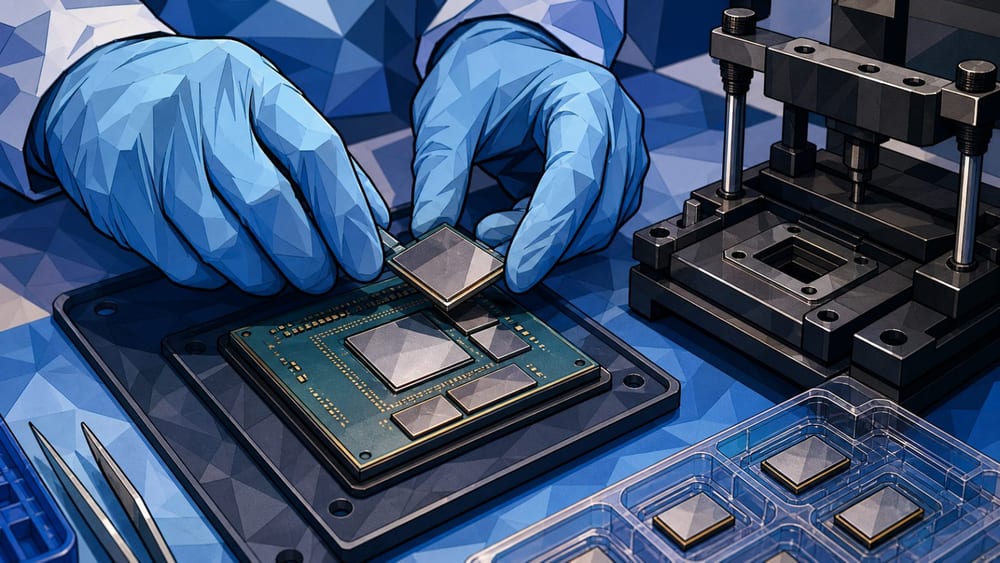
AMD için 600 dolarlık (yaklaşık 808.200 won) hedef fiyat açıklanırken, Piper Sandler’ın bu hedefi yeni mi belirlediği yoksa önceki görüşünü mü yinelediği kamuya açık kaynaklarda farklı şekilde yer aldı.
Finbold, 15’inde Piper Sandler’ın AMD($AMD) için ‘Overweight’ notunu ve 600 dolarlık hedef fiyatını koruduğunu bildirdi. ‘Overweight’, analistin ilgili hissenin karşılaştırma ölçütüne kıyasla portföyde daha yüksek ağırlık taşıması gerektiği yönündeki görüşünü ifade ediyor.
Buna karşılık StreetInsider’ın not geçmişinde Piper Sandler’ın 9’unda AMD için yeni kapsam başlattığı ve aynı notla 600 dolarlık hedef fiyat sunduğu görülüyor. Önceki hedef fiyatla karşılaştırılabilecek bir veri kamuya açık kaynaklarda doğrulanmadı.
Bu nedenle söz konusu gelişmeyi ‘hedef fiyat artırımı’ olarak nitelemek zor. Şu an doğrulanabilen rakamlar, Piper Sandler’ın AMD için ‘Overweight’ notu ve 600 dolarlık hedef fiyatı.
David O’Connor (David O’Connor), Piper Sandler’da kıdemli araştırma analisti olarak yarı iletkenler ve yarı iletken ekipmanlarını takip ediyor ve AMD’yi analiz kapsamına alıyor. Piper Sandler’ın resmi profilinde O’Connor’ın AMD’nin yanı sıra Nvidia($NVDA) ve Intel($INTC) şirketlerini de takip ettiği belirtiliyor.
Finbold, Piper Sandler’ın AMD’nin CPU ve GPU lansmanlarının planlandığı şekilde ilerlediğini ve talebin arzı aştığını değerlendirdiğini aktardı. Helios sunucuları, Venice CPU, optik iletişim bileşenleri, yüksek bant genişlikli bellek (HBM) ile istemci ve oyun segmentleri de büyüme alanları arasında gösterildi. Ancak söz konusu araştırma notunun tamamı kamuya açık değil.
AMD, 2026’nın üçüncü çeyreği için yaklaşık 13 milyar dolar (yaklaşık 17 trilyon 511 milyar won) gelir ve 300 milyon dolarlık (yaklaşık 404,1 milyar won) hata payı öngördü. Orta nokta bazında yıllık gelir artışı yaklaşık %41, çeyreklik artış ise yaklaşık %13 olurken, GAAP dışı brüt kâr marjı yaklaşık %56 olarak açıklandı.
AMD, üçüncü çeyrek gelir beklentisini 4 Ağustos’ta yayımladığı 8-K dosyasında açıkladı. 8-K, halka açık şirketlerin önemli yönetim gelişmelerini veya finansal bilgilerini ABD Menkul Kıymetler ve Borsa Komisyonu’na (SEC) sunduğu bildirim belgesidir.
AMD’nin 2026’nın ikinci çeyreğinde veri merkezi geliri, geçen yılın aynı dönemine göre %107 artarak 6,7 milyar dolara (yaklaşık 9 trilyon 249 milyar won) ulaştı. AMD, gelir artışının EPYC işlemcileri ile Instinct MI350 serisi GPU’lara yönelik talepten kaynaklandığını bildirdi.
AMD, veri merkezi segmentindeki performans ile yapay zekâ ürünlerine yönelik talebi temel iş göstergeleri arasında gösterdi.
TipRanks, son üç ayda AMD’yi analiz eden 35 analistin 29’unu ‘al’, 6’sını ‘tut’ ve hiçbirini ‘sat’ olarak sınıflandırdı. Sayfada ortalama hedef fiyat 645,50 dolar (yaklaşık 869.500 won), en yüksek hedef fiyat 1.250 dolar (yaklaşık 1 milyon 684 bin won) ve en düşük hedef fiyat 465 dolar (yaklaşık 626.000 won) olarak yer aldı.
Bununla birlikte Finbold’un haberinde verilen 644,62 dolarlık (yaklaşık 868.300 won) ortalama hedef fiyat ile TipRanks sayfasındaki 645,50 dolarlık rakam örtüşmüyor. Farkın hesaplama zamanı veya veri güncellemesinden kaynaklanması mümkün olsa da kesin değişiklik zamanı doğrulanmadı.
Piyasa tepkisinde yükseliş beklentisi ile temkinli yaklaşım birlikte görüldü. Reddit’teki AMD topluluklarında 600 dolarlık hedef fiyatı olumlu karşılayan paylaşımlar yayıldı, ancak bunlar resmi yatırım görüşü değil, bireysel kullanıcı tepkileri.
Analist hedef fiyatları, şirket performansı ve ürün talebi temel alınarak oluşturulan tahminlerdir. AMD için üçüncü çeyrek gelir beklentisi ve veri merkezi gelirindeki artış öne çıkan rakamlar olsa da hedef fiyat, gerçek hisse performansını garanti etmez.
Kamuya açık mevcut verilerde Piper Sandler’ın AMD için açıkladığı resmi rakamlar ‘Overweight’ notu ve 600 dolarlık hedef fiyat. Bunun yeni kapsam başlangıcı mı yoksa önceki görüşün tekrarı mı olduğu ise ek kaynak incelemesi gerektiriyor.
Yorum 0