

 Haberler
 Coin Bilgisi
 Hakkımızda


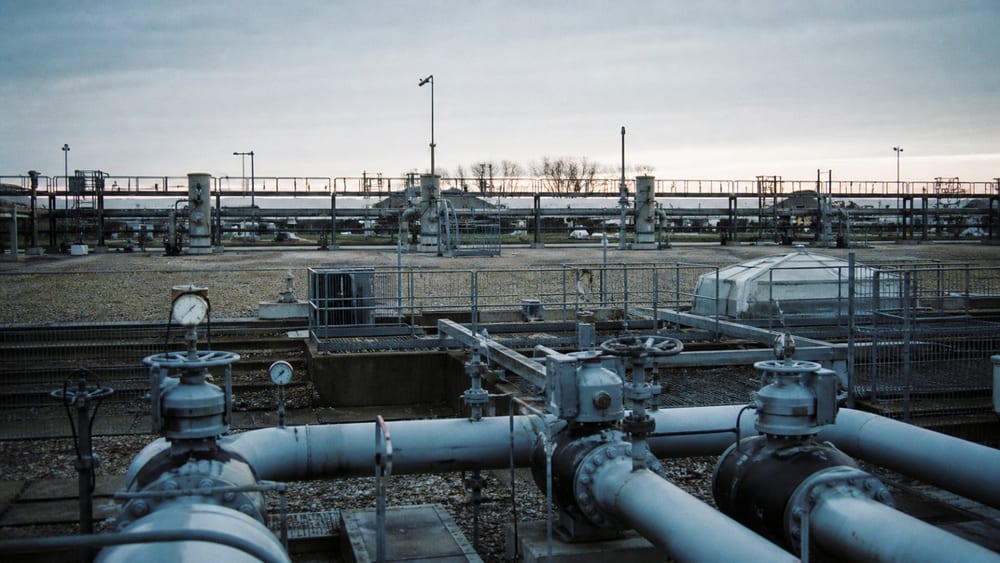
Avrupa Birliği’nin (AB) gaz depolama oranı yüzde 68,67’ye gerilerken doğal gaz fiyatları megavatsaat (MWh) başına yaklaşık 80 euro seviyesinde kaldı. Depolardaki düşük doluluk ve Orta Doğu kaynaklı tedarik kesintisi endişeleri öne çıkarken Avrupa Komisyonu, kış dönemi için acil bir arz güvenliği krizi bulunmadığını değerlendirdi.
Gas Infrastructure Europe (GIE), 15 Eylül’de AB’nin gaz depolama miktarını 777,03 teravatsaat (TWh), doluluk oranını ise yüzde 68,67 olarak hesapladı. Almanya’nın depolama oranı yüzde 56,04 oldu. GIE’nin resmi verileri, seviyenin geçen yılın aynı dönemine kıyasla daha düşük olduğunu gösterdi.
TokenPost’un Almanya’daki depolama oranının yüzde 41’de kaldığı ve kış hedefinin yakalanmasının zorlaştığı yönündeki haberinin ardından AB genelindeki depolama koşulları da düşük seviyelerde seyretmeye devam etti. Ülkeler arasındaki depolama oranı farkları, kış dönemindeki tedarik baskısının bölgelere göre değişebileceğine işaret ediyor.
Fiyatlar da yüksek seviyelerde bulunuyor. S&P Global, 8 Eylül’de Hollanda TTF aylık kontrat fiyatını MWh başına 76,20 euro olarak değerlendirdi. Bu, Aralık 2022’den bu yana görülen en yüksek seviye oldu.
İspanya gaz piyasası MIBGAS’ta TTF’e bağlı günlük fiyat 16 Eylül’de MWh başına 85,42 euro olarak kaydedildi. TTF aylık kontrat değerlendirme fiyatı ile günlük bağlantılı fiyat farklı ölçüm ve hesaplama yöntemlerine dayanıyor. Bu nedenle aynı veri olarak değerlendirilemezler, ancak ikisi de yüksek fiyat seviyelerine işaret ediyor.
Depolama oranındaki düşüşte Orta Doğu’daki jeopolitik gerilim ve sıvılaştırılmış doğal gaz (LNG) tedarikindeki aksamalar etkili oldu. Avrupa Komisyonu, Katar’daki LNG üretiminin hâlâ durduğunu ve Orta Doğu’daki belirsizliğin fiyat oynaklığını artırdığını açıkladı.
Avrupa’daki aşırı sıcaklar elektrik üretiminde kullanılan gaz talebini de artırdı. Depolara gaz enjekte edilmesi gereken dönemde elektrik üretimi kaynaklı talebin yükselmesi, kış öncesinde stokların doldurulma hızını yavaşlatabilir.
TTF, Avrupa doğal gaz ticaretinde başlıca referans fiyat olarak kullanılıyor. Depolama oranı, tesislerin toplam kapasitesine kıyasla doluluk seviyesini ifade ediyor; kış aylarındaki toplam talebin aynı oranda karşılanabileceği anlamına gelmiyor.
AB gaz depolama düzenlemeleri yüzde 90 hedefini koruyor. Bununla birlikte hedefe 1 Ekim ile 1 Aralık arasında ulaşılabilmesi için takvimde esneklik bulunuyor. Tedarik koşullarının zorlaşması halinde hedef daha da düşürülebiliyor.
Avrupa Komisyonu, LNG ithalat kapasitesinin arttığını ve gaz talebinin azaldığını belirterek AB’nin kışa hazırlanmak için hareket alanı bulunduğunu değerlendirdi. Mevcut depolama oranıyla acil bir arz krizinin kesinleşmiş sayılmamasının nedeni de bu oldu.
Sektörde temkinli ve iyimser görüşler bir arada bulunuyor. Eurogas Genel Sekreteri Andreas Guth (Andreas Guth), “Depolama seviyeleri geçmişe kıyasla daha düşük olduğu için rehavete kapılacak durumda değiliz, ancak paniğe kapılmamız gereken bir durum da yok” dedi. Guth, LNG yeniden gazlaştırma tesisleri ve tedarik güzergâhlarının 2022’den bu yana değiştiğini belirtti.
Tedarik zincirinin geçmişe göre çeşitlendiğine dikkat çekilirken Orta Doğu kaynaklı LNG kesintisi ile soğuk havanın aynı anda yaşanması halinde piyasa baskısının artabileceği değerlendiriliyor.
Le Monde’un aktardığına göre Morgan Stanley analistleri, Orta Doğu’daki tedarik kesintilerinin sürmesi halinde TTF fiyatının MWh başına 100 euroya çıkabileceğini öngördü. Bu seviye temel tahmin olarak değil, tedarik kesintilerinin devam etmesi koşuluna bağlı bir senaryo olarak sunuldu.
TokenPost’un Avrupa doğal gaz vadeli fiyatlarının Aralık 2022’den bu yana en yüksek seviyeye çıktığı yönündeki önceki haberine kıyasla mevcut piyasada depolama oranındaki düşüş ile Orta Doğu kaynaklı tedarik kesintisi endişeleri aynı anda etkili oluyor. Gaz fiyatlarındaki artış genellikle elektrik fiyatları ve sanayi yakıt maliyetleri üzerinde baskı oluşturabilir. Ancak etkinin boyutu ve süresi, depolama hızı ile sıcaklıklara bağlı olarak değişebilir.
Piyasa katılımcılarının izleyeceği göstergeler arasında GIE’nin haftalık depolama enjeksiyon miktarı, Katar’dan LNG tedarikinin yeniden başlayıp başlamayacağı ve Avrupa’daki kış sıcaklıkları yer alıyor. Bir sonraki Gaz Koordinasyon Grubu toplantısının 24 Eylül’de yapılması bekleniyor.
Yorum 0