

 Haberler
 Coin Bilgisi
 Hakkımızda


Bitcoin’in (BTC) ağ benimsenmesinin genişlemesi koşuluyla 2030’da yaklaşık 170 bin dolara (yaklaşık 232,9 milyon Kore wonu), 2035’te ise en fazla 230 bin dolara (yaklaşık 315,1 milyon Kore wonu) ulaşabileceği öne sürüldü. Ned Davis Research (NDR), Bitcoin’in gerçek değerinin tek bir göstergeyle değil, yedi farklı değerleme yöntemiyle incelenmesi gerektiğini belirtti.
Ned Davis Research son raporunda △ağ benimsenme oranı △altınla karşılaştırma △küresel para arzındaki büyüme △madencilik maliyeti △portföy riskine katkı △Bitcoin’in benimsenme döngüsü ve △stock-to-flow modelini değerleme yöntemleri olarak sıraladı. Rapor, MarketWatch tarafından tanıtıldı.
John LaForge (John LaForge), Ned Davis Research kıdemli alternatif yatırım stratejisti, yedi yöntem arasında ağ benimsenme oranına en fazla dikkat edilmesi gerektiğini söyledi. Bunun nedeni, diğer varlıklarla karşılaştırma yapmadan Bitcoin’in kendi verilerinden yararlanılabilmesi.
Ağ benimsenme oranı; Bitcoin’i doğrudan veya ETF aracılığıyla dolaylı olarak tutan yatırımcıların sayısı, Bitcoin bulunduran adresler ve günlük aktif adresler üzerinden izleniyor. Bu yöntem, kullanıcı ve yatırımcı tabanının ne kadar hızlı genişlediğini Bitcoin’in değeriyle ilişkilendiriyor.
Altınla karşılaştırma yöntemi, iki varlığın arzının sınırlı olmasına ve varlık bulundurmanın mülkiyet anlamına gelmesine odaklanıyor. Değer, Bitcoin’in altın piyasasındaki talebin ne kadarını çekebileceği temelinde tahmin ediliyor.
Kısa vadeli gösterge olarak küresel para arzındaki büyüme oranı öne çıkarıldı. Ned Davis Research analizinde para arzı büyümesinin yüzde 4’ü aştığı dönemlerde Bitcoin genellikle olumlu bir seyir izledi. Para arzının yaklaşık yüzde 4 azaldığı dönemlerde ise fiyat performansı zayıf kaldı.
Bitcoin’in benimsenme döngüsü, kullanıcı ve yatırımcı tabanının genişleme sürecini uzun vadede inceleyen bir yöntem. Ancak Ned Davis Research, benimsenme döngüsünün kesin rakamlarla ölçülmesinin zor olduğunu ve birden fazla göstergenin birlikte değerlendirilmesi gerektiğini belirtti.
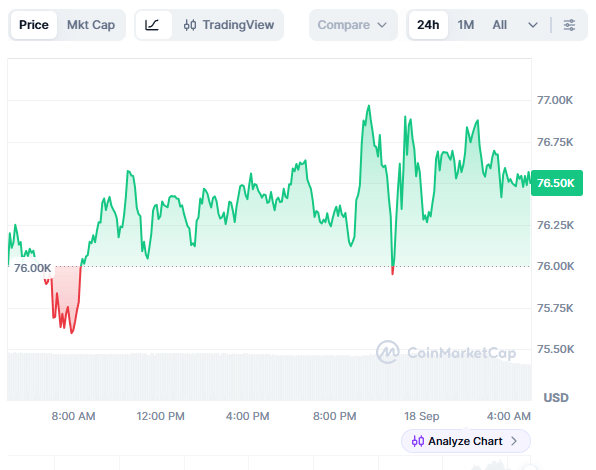
Madencilik maliyeti de önemli ölçütler arasında yer alıyor. CoinShares, bu yılın ikinci çeyreğinde halka açık Bitcoin madenciliği şirketlerinin Bitcoin başına ortalama üretim maliyetini yaklaşık 75 bin 500 dolar (yaklaşık 100 milyon Kore wonu) olarak hesapladı. CoinShares raporu bu rakamı vergi öncesi nakit üretim maliyeti temelinde sundu.
Piyasa fiyatı uzun süre üretim maliyetinin altında kalırsa madencilik şirketlerinin kârlılığı kötüleşiyor. Şirketlerin işletme giderlerini karşılamak için ellerindeki Bitcoin’i satma ihtimali artıyor ve bu durum ek satış baskısı yaratabiliyor.
LaForge, bu koşulların uzun süre devam etmesi halinde madencilik şirketlerinin zorunlu satışlarının piyasa döngüsünün dip oluşturma sürecini etkileyebileceğini açıkladı. Madencilik maliyeti, doğrudan fiyat tahmini yapan bir rakamdan ziyade madencilik şirketlerinin kârlılığını ve satış baskısını ölçmeye yarayan bir gösterge olarak sunuldu.
Portföy riskine katkı analizi de değerleme yöntemleri arasına dahil edildi. Ned Davis Research’ün geçmiş fiyat hareketleri analizine göre Bitcoin’in portföydeki payı yüzde 1 olduğunda toplam portföy riski yaklaşık yüzde 2 arttı. Pay yüzde 4’e yükseldiğinde risk katkısı yaklaşık yüzde 14’e çıktı.
Portföyde Bitcoin bulundurma oranına ilişkin tartışmalar yurt içinde de sürüyor. Daha önce Bitcoin’e ayrılacak payın yüzde 5 ila 10 arasında olması gerektiğini öne süren bir analiz yayımlandı; ancak sonuçlar varlıkların risk katkısına ve yatırımcının risk toleransına göre değişebilir.
Stock-to-flow modeline temkinli yaklaşılması gerektiği belirtildi. Model, mevcut arzı yıllık yeni arz miktarına bölerek kıtlığı ölçüyor ve bunu fiyatla ilişkilendiriyor. Ancak arz yönüne ağırlık verdiği için talep artış hızını yeterince yansıtmayabilir.
LaForge, stock-to-flow modelinin son yıllarda gerçek Bitcoin fiyatıyla yüz binlerce dolarlık farklar gösterdiğini ve tahmin gücünün zayıfladığını söyledi. Bitcoin arzının sınırlı olmasının tek başına fiyat hareketlerini açıklamak için yeterli olmadığına işaret etti.
Ned Davis Research, ağ benimsenmesindeki genişleme de dahil olmak üzere çeşitli varsayımlara dayanarak Bitcoin’in 2030’da yaklaşık 170 bin dolar, 2035’te ise en fazla 230 bin dolar seviyesine ulaşabileceği olasılığını ortaya koydu. Bu rakamlar kesin fiyatlar değil, çeşitli varsayımlara dayanan uzun vadeli tahminler.
LaForge, “Sonuç olarak ağ büyümesi, likidite, üretim maliyeti ve arz-talep gibi çeşitli göstergeleri birlikte incelemek gerekiyor” dedi. Bitcoin’in, hisselerdeki kâr veya tahvillerdeki faiz gibi geleneksel değerleme araçlarında kullanılabilecek bir nakit akışına sahip olmaması nedeniyle tek bir göstergeyle gerçek değerinin hesaplanmasının zor olduğunu açıkladı.
Yorum 0