

 Haberler
 Coin Bilgisi
 Hakkımızda


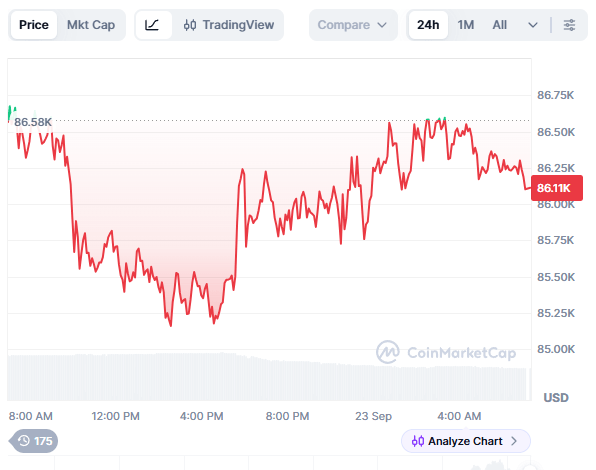
Bitcoin(BTC), 21 Eylül’de 86 bin dolara çıkarak bir önceki pazar gününün kapanışına göre yüzde 10’dan fazla yükseldi. Artışı spot alımlar ve kısa pozisyon tasfiyeleri desteklerken vadeli işlemlerdeki kaldıraç ile kısa vadeli fonlama piyasalarındaki kırılganlık da arttı.
ABD Merkez Bankası (Fed) araştırmacıları, eylülde yayımlanan Finansal Kırılganlık Endeksi (FVI) çalışmasında finansal sistemde biriken yapısal kırılganlıkları ölçen yeni bir gösterge sundu. FVI, mevcut kredi piyasası sıkışıklığından ziyade kaldıraç ve risk iştahı biriktikten sonra gelecekteki şokların ne ölçüde büyüyebileceğini gösteriyor.
Araştırmacılara göre FVI yükseldikçe aynı ekonomik şok, tüketim ve yatırımlarda daha büyük düşüşlere yol açabilir. Mevcut finansal koşullar endeksi finansal stres ortaya çıktığında sert hareket ederken FVI, piyasanın sakin olduğu dönemlerde de yükselebiliyor.
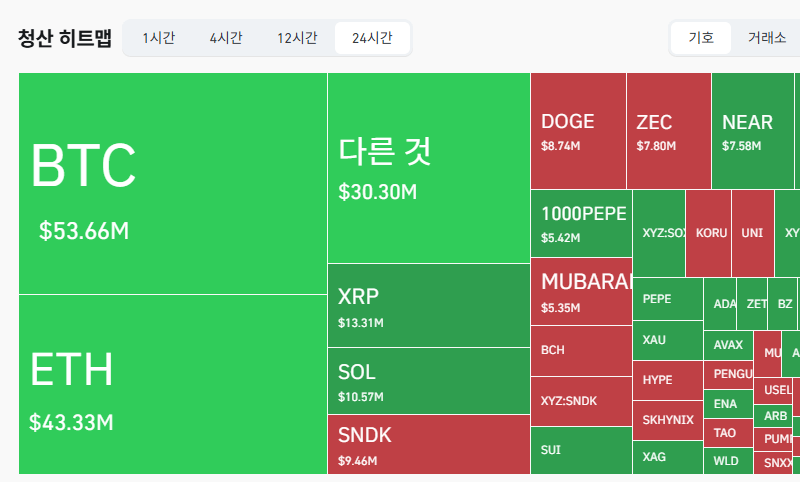
Bitcoin piyasasında spot talep ile türev pozisyonları aynı anda hareket etti. Glassnode, 21 Eylül’de Bitcoin’in 86 bin dolara ulaştığını ve borsalardaki agresif alım akışının net alıma döndüğünü açıkladı. Yükseliş sırasında kısa pozisyon tasfiyeleri de gerçekleşti.
Yükselişle birlikte kaldıraç da arttı. Glassnode, vadeli işlemlerdeki açık pozisyonların ve uzun pozisyonların ödediği fonlama maliyetlerinin kendi yüksek risk bölgelerini aştığını analiz etti. Opsiyonlardaki açık pozisyonlar yaklaşık 41 milyar dolar seviyesinde, yani yaklaşık 56,416 trilyon won düzeyindeydi. Ancak opsiyon piyasasının öngördüğü oynaklık, gerçek fiyat hareketinin altında kaldı.
Kaldıraç, öz sermayeden daha büyük miktarda borçlanarak işlem hacmini artırma yöntemidir. Fiyat beklenen yönde hareket ederse kâr ve zarar büyür. Ters yöndeki hareketlerde ise teminat yetersizliği nedeniyle zorunlu tasfiyeler satış baskısını artırabilir.
Fiyat yükselirken piyasa katılımcılarının riski azaltmak yerine ek pozisyonlar biriktirmiş olabileceği de değerlendiriliyor. Bitcoin’in toparlandığı dönemde fonlama oranlarının tek başına yükselişin devam edip etmeyeceğini göstermediği yönündeki değerlendirmeler nedeniyle fonlama maliyetleriyle açık pozisyonların birlikte izlenmesi gerekiyor.
Fed’in tahvil piyasasına ilişkin araştırması, bu tür fonlama risklerinin yalnızca kripto para piyasasıyla sınırlı olmayabileceğini gösteriyor. Fed araştırmacıları, Eylül 2025 itibarıyla büyük hedge fonlarının ABD tahvillerindeki toplam risk pozisyonunu 4 trilyon dolar, yani yaklaşık 5.504 katrilyon won; repo borçlanmasını ise 3 trilyon dolar, yani yaklaşık 4.128 trilyon won olarak tahmin etti.
Aynı çalışmada nakit-vadeli işlem baz işlemlerinin yaklaşık 830 milyar dolar, yani 1.142 trilyon won; swap spread arbitrajının ise yaklaşık 305 milyar dolar, yani 420 trilyon won olduğu tahmin edildi. Fed, bu iki işlemin hedge fonlarının 2,4 trilyon dolarlık, yani yaklaşık 3.302,4 trilyon wonluk tahvil uzun pozisyonlarının neredeyse yarısını oluşturduğunu açıkladı.
Bu rakamlar tek tek işlemlerin doğrudan gözlemlenmesiyle değil, SEC Form PF ve piyasa verileri kullanılarak hesaplanan tahminlerdir. Bu nedenle tahvil piyasasındaki toplam gerçek pozisyonlar olarak yorumlanmalarının sınırları bulunuyor.
Repo piyasası, tahvil spot ve vadeli işlemleriyle faiz türevlerini birbirine bağlayan kısa vadeli fonlama aracıdır. Düşük teminat iskontoları ve kısa vadeli borçlanma kaldıracı artırabilir. Bir şok meydana geldiğinde fonlama, spot ve türev piyasaları arasındaki stres hızla yayılabilir.
Bu bağlantı doğrudan Bitcoin’de sert düşüş yaşanacağı anlamına gelmiyor. Ancak teminat değerinde düşüş, teminat artırımı ve likit varlık satışları gerçekleşirse Bitcoin’e yönelik spot talep ile kaldıraçlı pozisyonlar etkilenebilir. Bu aşamaların tamamının fiilen birbirini izlediğine dair kanıt bulunmuyor.
Piyasa sinyalleri de karışık bir tablo ortaya koydu. Spot ve sürekli vadeli işlem alımları iyileşirken Glassnode, Bitcoin ETF’lerindeki haftalık net girişin yaklaşık 300 milyon dolar açık verdiğini, yani yaklaşık 412,8 milyar won seviyesinde negatif olduğunu açıkladı. Spot alımlar yükselişi desteklerken ETF akışı ters yönde işaret verdi.
FVI, Bitcoin fiyatını tahmin eden bir gösterge değil. Fed’in çalışması da belirli bir varlığın fiyat görünümünden ziyade finansal sistemdeki yapısal kırılganlıkları ve şokların yayılma kanallarını analiz ediyor; Fed yönetim kurulunun veya tüm üyelerinin resmi görüşünü temsil etmiyor.
Bu yükseliş değerlendirilirken spot alımlar ve kısa pozisyon tasfiyelerinin yanı sıra vadeli işlemlerdeki açık pozisyonlar, fonlama maliyetleri, opsiyon açık pozisyonları ve ETF akışları birlikte izlenmeli. Fed araştırmasında sunulan FVI da fiyat yönünden çok, kaldıraç ve riskli işlemlerin biriktiği finansal ortamı değerlendirmek için kullanılıyor.
Yorum 0