

 Haberler
 Coin Bilgisi
 Hakkımızda


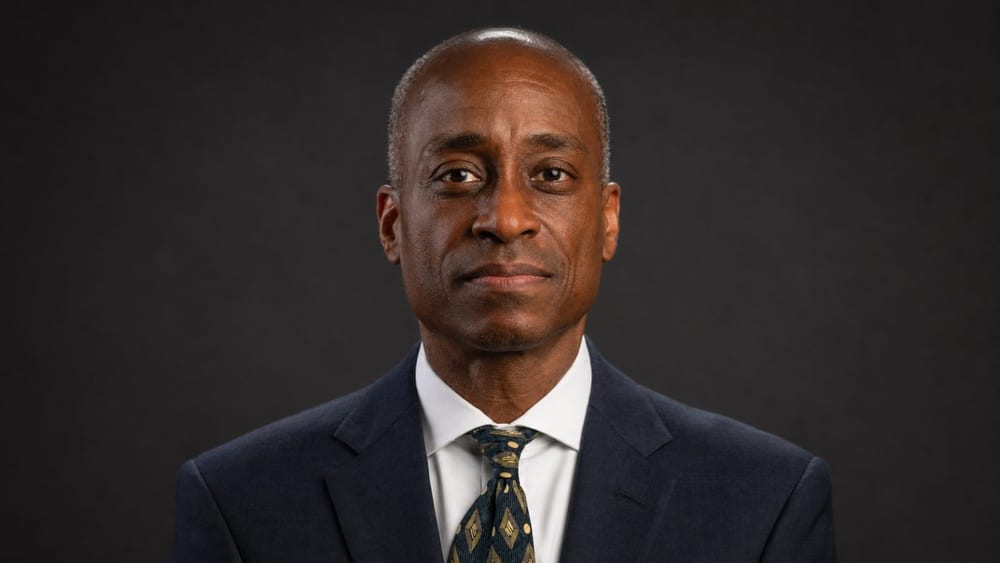
Kanada Merkez Bankası Başkan Yardımcısı Carolyn Rogers, konut alımını daha karşılanabilir kılmak için faiz ayarlamalarının tek başına yeterli olmadığını, konut arzının artırılması ile planlama ve altyapı iyileştirmelerinin birlikte yürütülmesi gerektiğini söyledi. Konut fiyatlarındaki düşüşün bazı alıcıların yükünü azaltabileceğini, ancak hane halkı varlıklarını, tüketimi ve konut inşaatını da etkileyebileceğini belirtti.
Rogers, 1 Ekim’de British Columbia eyaletinin Victoria kentinde düzenlenen ticaret odası ve CFA derneği etkinliğinde, konut sorununun hane halkı finansmanı, finansal sistem ve ekonomik büyümeyle yakından bağlantılı olduğunu anlattı. Uluslararası Ödemeler Bankası (BIS), konuşma metnini 7 Ekim’de yayımladı.
Kanada’daki banka kredilerinin yaklaşık yarısı konut amaçlı gayrimenkullerle bağlantılı. Rogers, konut fiyatlarındaki değişimin yalnızca hane halkı varlıklarını değil, bankaların kredi koşullarını da etkileyebileceğini söyledi. 2000 yılında konut yatırımlarının GSYH içindeki payı yüzde 4,3, şirketlerin makine, ekipman ve inovasyon yatırımlarının payı ise yüzde 8,3’tü. Bu iki oran arasındaki ilişki daha sonra tersine döndü; ancak güncel oranlar konuşma metninde yer almadı.
Konut fiyatları yükseldiğinde kira ve kredi geri ödemeleri artıyor, hane halkının tüketim ve tasarruf kapasitesi daralıyor. Rogers’a göre fiyatların düşmesi bazı alıcıların yükünü hafifletebilir; buna karşılık hane halkı varlıklarını ve tüketici güvenini zayıflatabilir, konut işlemlerini ve yeni inşaatları yavaşlatabilir.
2017’de uygulamaya konulan mortgage stres testi, borçlunun sözleşmedeki faiz oranından daha yüksek bir oranla da ödemelerini karşılayıp karşılayamayacağını değerlendiriyor. Rogers, testin kredi değerlendirmelerini sıkılaştırdığını ve finansal sistemin şoklara dayanıklılığını artırdığını, ancak konut fiyatları yükselmeyi sürdürürken konut alımını daha karşılanabilir hâle getirmekte çok az etkili olduğunu söyledi.
Para politikası yalnızca konut piyasasını hedefleyemiyor. Faiz artırımı borçlanma maliyetlerini yükselterek fiyat artış baskısını azaltabilir; ancak yeni alıcıların krediye erişimini daraltırken mevcut borçluların geri ödeme yükünü artırabilir. Faiz indirimi krediye erişimi kolaylaştırabilir, fakat arzın yetersiz olduğu piyasalarda talebi ve fiyatları yükseltebilir. Rogers’a göre politika faizi ekonominin geneline uygulandığından konut arzı ve talebi arasındaki sorunu doğrudan çözmüyor.
Kanada Merkez Bankası, para politikasının konut sorununa en uygun katkısının fiyat istikrarını sağlamak olduğunu belirtti. Rogers, konut arzını artırma, planlama ve altyapıyı iyileştirme çalışmalarının yanı sıra ekonominin yükselen konut fiyatlarına bağımlılığını azaltmaya yönelik adımların da birlikte yürütülmesi gerektiğini söyledi.
Yorum 0