

 News
 Coin Information
 About us


 Add as a preferred source on Google
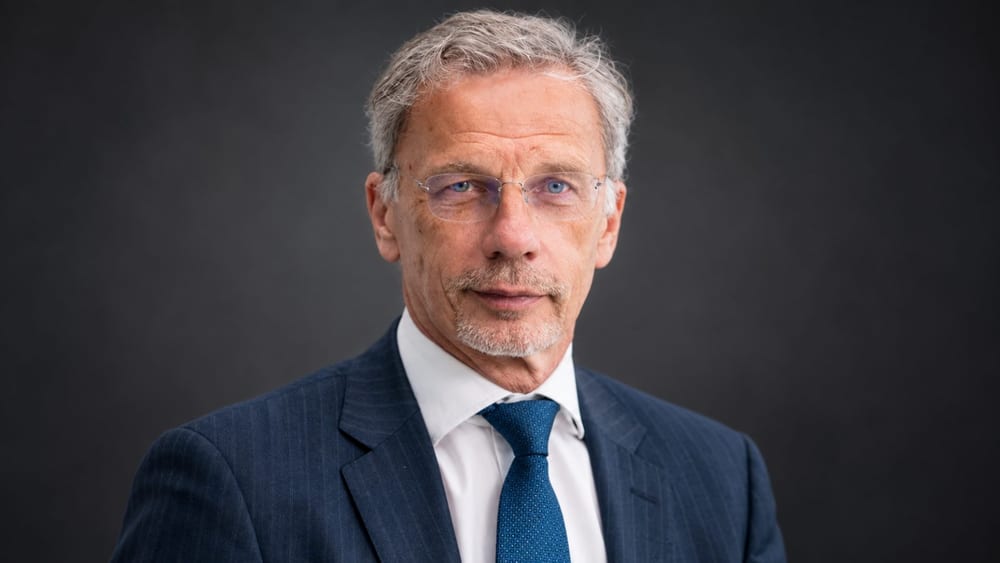
Fransa Merkez Bankası (Banque de France) Birinci Başkan Yardımcısı Denis Beau, “Merkez bankası parası ile ticari banka parası farklı ancak birbirini tamamlayan roller üstleniyor” dedi. Beau, dolar cinsinden stablecoin'lerin euro bölgesinde ödeme varlığı olarak ortaya çıktığını belirterek perakende ödemelerde dijital euroyu, finans kuruluşları arasındaki tokenleştirilmiş varlık işlemlerinde ise merkez bankası parasını önerdi. Bu yaklaşım, iki para türüne farklı kullanım alanları tanımlıyor.
Beau, 3 Kasım'da Hong Kong Fintech Week'te yaptığı konuşmada euro bölgesinde nakit kullanımının azaldığına ve Avrupa dışındaki şirketlerin kartlı ödemelerde etkisinin arttığına dikkat çekti. Dijital ödemelerde ve tokenleştirilmiş finansta para egemenliğinin korunması gerektiğini savundu.
Dijital euro, merkez bankası parasını genel kullanıcıların perakende ödemelerinde dijital biçimde kullanıma sunmayı amaçlıyor. Tokenleştirme ise finansal varlıkların dijital tokenler olarak gösterilip dağıtık defter teknolojisi (DLT) üzerinde kaydedilmesi ve aktarılması anlamına geliyor. Beau, varlıkların ihracından işlem, saklama ve ödemeye kadar süreçlerin daha verimli hale gelebileceğini söyledi. Bununla birlikte birlikte çalışabilirlik, piyasa likiditesi ve stratejik özerkliği çözülmesi gereken konular arasında saydı.
Beau, ilgili mevzuatta ilerleme kaydedilmesi halinde Avrupa Merkez Bankası'nın (ECB) 2027'de dijital euro ihracına yönelik resmî taahhütte bulunabileceğini ve 2029'da fiilî ihracı hedefleyebileceğini söyledi. Takvim koşullu; ECB, ilgili düzenleme kabul edildikten sonra ihraç kararını vereceğini belirtiyor.
ECB, 21 Eylül'de Pontes'i devreye aldı. Hizmet, piyasanın DLT platformlarını Eurosistem'in TARGET hizmetlerine bağlayarak tokenleştirilmiş varlık işlemlerinin merkez bankası parasıyla sonuçlandırılmasını sağlıyor. Pontes'in hedef kitlesi ve işlevi, genel kullanıcılara yönelik dijital eurodan farklı.
Fransa Merkez Bankası ve Euroclear, kısa vadeli para piyasası ürünü NEU CP'nin tokenleştirilmesini amaçlayan Pythagore projesinde Pontes'in nakit ödemelerde kullanılmasını da ele alıyor. ECB, 29 Ekim'deki konuşmasında Pontes'i 2028'de yıl boyunca kesintisiz işletmeyi ve tokenleştirilmiş finans piyasalarının tasarım planı Appia'nın taslağını 2028'de yayımlamayı hedeflediğini açıkladı.
Avrupa Fintech Birliği (EFA), 28 Mayıs tarihli ortak mektubunda görüşülen ödül ve hesap erişimi kurallarının banka dışı ödeme şirketlerinin katılımını kısıtlayabileceğini savundu. Birlik, kullanıcı onayıyla otomatik fon aktarımına ve ödeme başlatma hizmetlerine izin verilmesini istedi. Aksi halde inovasyonun dijital euro dışındaki stablecoin'ler gibi alanlara kayabileceği uyarısında bulundu. Avrupa Komisyonu (European Commission) ise büyük miktarda mevduatın dijital euroya taşınmasının bankaların likiditesini zorlayıp fonlama maliyetlerini artırabileceğini belirtti. Dijital euro için öngörülen bireysel tutma limiti, bu finansal istikrar riskini azaltmaya yönelik bir tasarım aracı olarak sunuldu.
Comment 0