

 Haberler
 Coin Bilgisi
 Hakkımızda


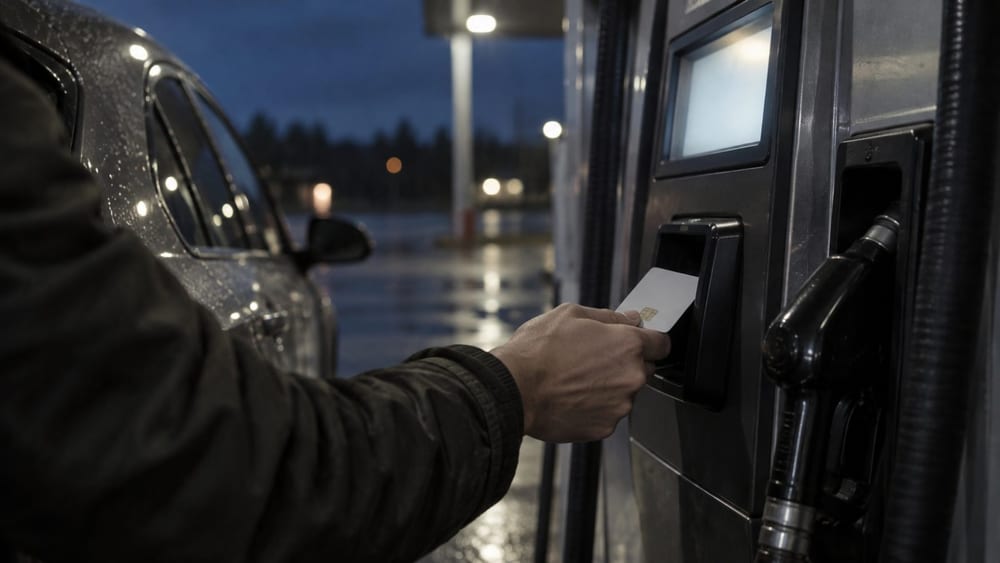
İran savaşı sonrasında enerji, faiz ve askeri harcamalardaki artış, ABD’de hane başına yaklaşık 1760 dolarlık ek yük oluşturdu. Tüketiciler yükselen maliyetleri karşılamak için tasarruflarını azaltırken kredi kartı kullanımını artırıyor.
CNBC, Moody’s Analytics analizine dayanarak savaş sonrası ABD hanelerinin karşı karşıya kaldığı yükü hesapladı. Söz konusu 1760 dolar, hanelere doğrudan fatura edilen bir tutarı değil, enerji, faiz ve askeri harcamalardaki artışın hane başına ortalama karşılığını ifade ediyor.
Moody’s Analytics Başekonomisti Mark Zandi (Mark Zandi), toplam yükün 930 dolarının benzin, motorin ve jet yakıtı gibi enerji maliyetlerindeki artıştan kaynaklandığını belirtti. ABD’li tüketicilerin ek enerji maliyetinin kümülatif olarak 121 milyar dolara ulaştığı hesaplandı.
Faiz artışlarının hane başına yükü 425 dolar, savaş nedeniyle askeri harcamalardaki artışın yükü ise 405 dolar olarak tahmin edildi. Askeri harcamalardaki artışın ilerleyen dönemde daha yüksek kamu borcu veya vergi artışları yoluyla hanelere yansıyabileceği değerlendirildi.
Petrol fiyatlarındaki artış tüketici fiyatlarına da yansıdı. ABD Çalışma İstatistikleri Bürosu, ağustos ayı Tüketici Fiyat Endeksi’nin (CPI) bir önceki aya göre yüzde 0,4 arttığını açıkladı. Benzin fiyatları bir ayda yüzde 3,9 yükselirken enerji fiyatları yıllık bazda yüzde 16,3 arttı.
Aynı dönemde uçak biletlerindeki artış yüzde 23,4 oldu. Enerji fiyatlarındaki yükseliş yalnızca akaryakıt maliyetlerini değil, ulaşım giderlerinin genelini de etkiledi.
ABD Otomobil Birliği (AAA), 15 Eylül itibarıyla ülke genelindeki ortalama benzin fiyatını galon başına 4,3289 dolar olarak hesapladı. 10 Eylül’deki fiyat da bir hafta öncesine göre 13 sent artarak 4,27 dolara çıktı.
Borçlanma maliyetleri de yükseldi. 10 yıllık ABD Hazine tahvilinin getirisi, 2007’den bu yana görülen en yüksek seviye olan yüzde 5,04’e çıktı ve bir yıl öncesine göre yaklaşık 1 puan arttı.
30 yıllık sabit faizli mortgage oranı eylül ayında yüzde 7’nin üzerine çıktı. Uzun vadeli tahvil getirileri ve mortgage oranları, hanelerin konut ve borçlanma maliyetlerini birlikte etkileyen başlıca piyasa faizleri arasında yer alıyor.
Bu gelişmeler, ABD’de uzun vadeli faizlerin yükselmesiyle riskli varlıklarda düzeltme olasılığının birlikte değerlendirildiği önceki analizlerle de örtüşüyor. Ancak mevcut veriler, kripto para veya hisse fiyatlarından çok ABD hanelerinin artan maliyetlerine odaklanıyor.
Haneler tüketimi koruyabilmek için tasarruflarını azaltarak karşılık veriyor. ABD Ekonomik Analiz Bürosu (BEA), temmuz ayında kişisel tüketim harcamalarının bir önceki aya göre yüzde 0,2 arttığını ve kişisel tasarruf oranının yüzde 3,0 olduğunu açıkladı.
Krediye bağımlılık da arttı. New York Federal Rezerv Bankası, ikinci çeyrekte ABD’de kredi kartı bakiyelerinin önceki çeyreğe göre 21 milyar dolar artarak 1,26 trilyon dolara ulaştığını hesapladı.
Kredi kartlarında 90 gün ve üzeri gecikmiş bakiyelerin oranı, 2022’nin üçüncü çeyreğindeki yüzde 7,6 seviyesinden 2026’nın ilk çeyreğinde yüzde 12,8’e yükseldi. Bu durum, tüketim korunurken hanelerin finansal yükünün de arttığını gösteriyor.
Düşük gelirli haneler, gelirlerinin daha büyük bölümünü enerjiye ayırdığı için petrol fiyatlarındaki artıştan daha fazla etkilenebilir. Moody’s Analytics, bu unsuru hane yükünün başlıca nedenlerinden biri olarak değerlendirdi.
ABD Merkez Bankası (Fed), 15-16 Eylül’de Federal Açık Piyasa Komitesi (FOMC) toplantısını gerçekleştirdi. Toplantı sonuçları ve gelecekteki faiz patikası, petrol kaynaklı enflasyonla birlikte ABD hanelerinin borçlanma maliyetlerini belirleyecek başlıca unsurlar arasında yer alıyor.
Yorum 0