

 Haberler
 Coin Bilgisi
 Hakkımızda


ABD ekonomisinin aşırı ısınıp ısınmadığı, Eylül ayındaki Federal Açık Piyasa Komitesi (FOMC) toplantısının temel gündem maddesi oldu. Piyasalar politika faizinde 0,25 puanlık artış ihtimalini fiyatlarken, enflasyonun talep fazlasından mı yoksa arz şoklarından mı kaynaklandığı konusunda analizler bölündü.
Fortune, uluslararası petrol fiyatlarının varil başına yaklaşık 110 dolara, ABD’nin 10 yıllık Hazine tahvili getirisinin ise yüzde 5 seviyesine yükseldiğini bildirdi. ABD Hazine Bakanlığı, 10 yıllık tahvil getirisinin 15 Eylül’de yüzde 5,00 olarak kaydedildiğini açıkladı.
ABD Çalışma İstatistikleri Bürosu tarafından açıklanan ağustos ayı tüketici fiyat endeksi (CPI), aylık bazda yüzde 0,4, yıllık bazda yüzde 3,4 arttı. Gıda ve enerji hariç çekirdek CPI yıllık yüzde 2,4 yükselirken, enerji fiyatları yüzde 16,3 arttı.
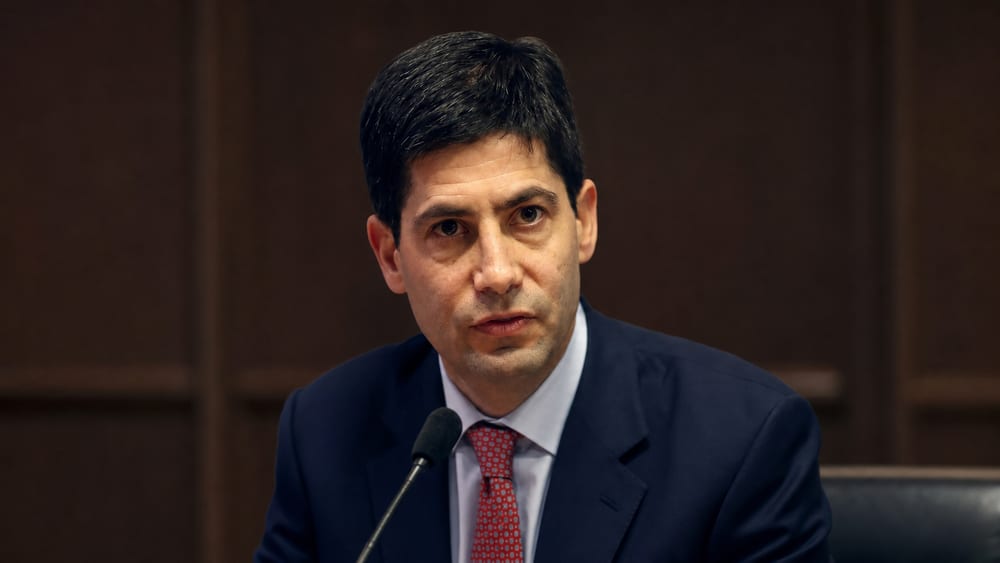
Federal Rezerv Başkanı Kevin Warsh (Kevin Warsh), ağustos ayında Jackson Hole’da yaptığı konuşmada, Fed’in tercih ettiği kişisel tüketim harcamaları (PCE) fiyat endeksinin yıllık yüzde 3,7, son altı aylık dönemde ise yüzde 4,1 arttığını söyledi. Her iki oran da Fed’in uzun vadeli yüzde 2 hedefinin üzerinde bulunuyor.
Warsh, o dönemde “Temel enflasyonun hedefe yeterli hızla ilerlediğine dair güvenimiz olmalı. Aksi halde yapmamız gereken işler var” dedi. Ancak bu açıklama, enflasyonla mücadele gereğine işaret ediyor; eylül toplantısında faiz artırılacağına dair doğrudan bir duyuru niteliği taşımıyor.
Aşırı ısınma tezinin dayanakları arasında yüksek nominal büyüme ve yapay zekâ (AI) yatırımlarındaki artış gösterildi. Serpa Pinto Advisory kurucusu John Hilsenrath (John Hilsenrath), ABD’nin nominal gayrisafi yurt içi hasıla (GDP) büyümesinin ilk çeyrekte yaklaşık yüzde 6, ikinci çeyrekte ise yüzde 6,5’in üzerine çıktığına dikkat çekti.
Hilsenrath, federal bütçe açığının GDP’nin yaklaşık yüzde 6’sına ulaştığını ve AI yatırım patlamasıyla 2024-2025 dönemindeki faiz indirimlerinin gecikmeli etkisinin birleşerek talebi arz kapasitesinin üzerine taşıdığını savundu. AI ve veri merkezi geliştirmelerinin finansmanı için ihraç edilen dolar cinsi tahvillerin tutarı temmuz ayına kadar 308 milyar dolar( yaklaşık 419 trilyon won) olarak verilirken, ABD’nin ulusal borcu 40 trilyon doları( yaklaşık 5 katrilyon 440 trilyon won) aştı.
Karşı görüşler de bulunuyor. Goldman Sachs (GS) ekonomistleri, fabrika üretim kapasitesindeki kısıtlar, iş gücü açığı ve ücret baskısını izleyen 'Bottlenecks Tracker' verilerine dayanarak faiz artışını destekleyen güçlü bir ekonomik gerekçe olmadığını analiz etti.
Goldman Sachs, son dönemdeki fiyat artışlarının önemli bölümünün tarifeler ve arz şoklarından kaynaklandığını, bu nedenle yalnızca faiz artışıyla çözülemeyeceğini değerlendirdi. Talebin aşırı artmasıyla maliyetlerin yükselmesinin aynı enflasyon sonucunu doğurabileceği, ancak para politikasının bu iki durumda farklı sonuç vereceği belirtildi.
AI yatırımlarını da tek yönlü yorumlamak zor. Veri merkezi yatırımları verimliliği artırırsa mevcut büyüme sınırları düşük belirlenmiş olabilir. Ancak kısa vadede bu yatırımlar hem yatırım talebini hem de şirketlerin borç ihraçlarını artırarak enflasyon ve uzun vadeli faizler üzerinde yukarı yönlü baskı oluşturabilir.
Reel GDP, 2026’nın ikinci çeyreğinde yıllıklandırılmış bazda yüzde 1,5 arttı. Bu nedenle nominal GDP büyümesinin yüksek olmasının reel üretimdeki genişlemeden mi yoksa fiyat artışlarının etkisinden mi kaynaklandığını yalnızca nominal göstergelerle belirlemek zor.
Faiz kararına yönelik siyasi baskı da bir değişken olarak öne çıktı. AP, finans piyasalarının faiz artışı beklediğini, ABD Başkanı Donald Trump’ın ise faiz indirimi veya sabit tutulmasını istediğini ve Warsh’ın iki tarafın baskısıyla karşı karşıya olduğunu bildirdi.
Reuters, piyasaların federal fon faizinin hedef aralığının yüzde 3,75-4,00 seviyesine çıkacağı 0,25 puanlık artış ihtimalini yüksek oranda fiyatladığını bildirdi. Bu, toplantı öncesindeki piyasa beklentisi olup gerçek politika kararıyla karıştırılmamalı.
Uzun vadeli faizlerdeki hareketler de faiz patikasını etkileyebilir. Bank of America (BAC) tarafından yapılan ankette, eylül ayında piyasanın en büyük kuyruk riski 'tahvil faizlerinde düzensiz yükseliş' olarak gösterildi.
Yüksek Hazine tahvili getirileri, hisse senetleri ve kripto varlıklar gibi riskli varlıkların iskonto oranlarını ve yatırımcı beklentilerini etkileyebilir. Yüksek tahvil getirilerinin riskli varlıklara etkisi, faiz kararının ardından piyasa tepkisini yorumlarken izlenmesi gereken başlıklardan biri olacak.
ABD Merkez Bankası, FOMC toplantısını 15-16 Eylül’de gerçekleştirdi. Toplantı sonuçları ve Warsh’ın basın toplantısındaki açıklamaları yayımlandığında piyasalar, enflasyonla mücadele iradesiyle ilave faiz adımlarına ilişkin yönlendirmeyi birlikte değerlendirecek.
Yorum 0