

 Haberler
 Coin Bilgisi
 Hakkımızda


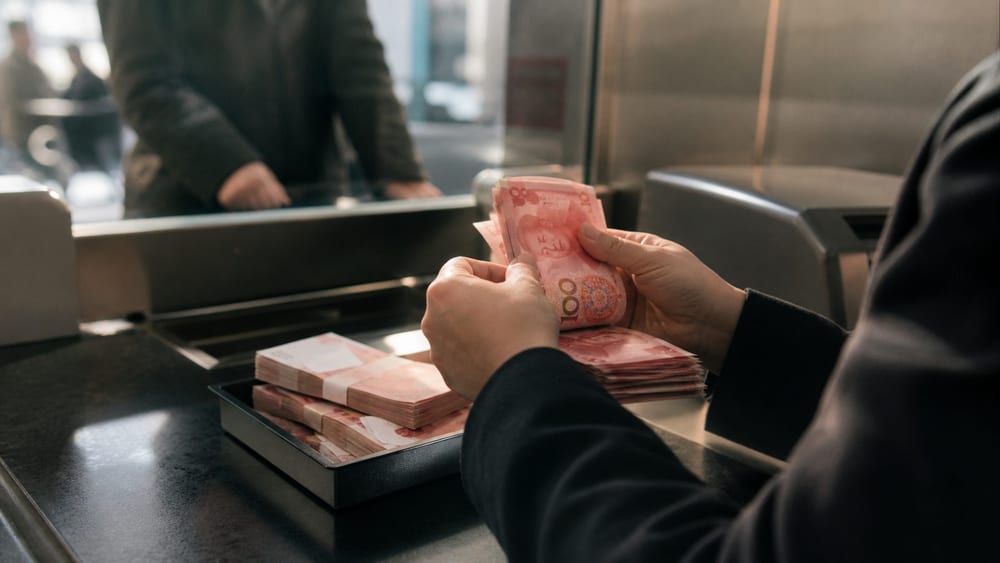
Yuanın küresel rezerv para statüsünde kısa vadede doları tehdit etmesinin zor olduğu değerlendirildi. Yuanın uluslararası ödemelerde ve finans piyasalarında kullanımı artsa da sermaye hareketleri ile offshore likidite üzerindeki kısıtlamaların rezerv para statüsünün önünde engel oluşturduğu belirtildi.
Standard Chartered Çin CEO’su Jean Lu, Singapur’daki medya yuvarlak masa toplantısında kariyeri boyunca yuanın dolara meydan okuyabileceği bir yol görmediğini söyledi. Fortune’un aktardığına göre Lu, yuanın yen ve sterlinle rekabet etme ihtimalinin ise bulunduğunu değerlendirdi.
Uluslararası Para Fonu’nun (IMF) COFER verilerine göre 2026’nın ilk çeyreğinde küresel döviz rezervlerinin yaklaşık yüzde 57’si dolardan, yaklaşık yüzde 2’si ise yuandan oluştu. IMF; dolar, avro, yuan, yen ve sterlin gibi para birimlerini ayrı kalemlerde izliyor. Kurum, 2025’in üçüncü çeyreğinden itibaren dağılımı belirtilmeyen döviz rezervlerini hariç tutacak şekilde veri yöntemini değiştirdi.
Yöntem değişikliği nedeniyle önceki ve sonraki verileri doğrudan karşılaştırmak zor. Ancak mevcut rakamlar, döviz rezervlerinde dolar ile yuan arasındaki farkın hâlâ büyük olduğunu gösteriyor.
Yuanın uluslararası kullanımı gerilemiyor. Standard Chartered, Çin ile ASEAN arasındaki yuan cinsinden ödeme hacminin 2024’te bir önceki yıla göre yüzde 35 arttığını ve ikili ticaretin yüzde 28’ini oluşturduğunu açıkladı.
Standard Chartered ayrıca Singapur’daki yuan mevduatlarının 2020’de 1,34 trilyon yuandan 2025’te 2,84 trilyon yuana yükseldiğini bildirdi. Çin ile ASEAN arasındaki ödeme ve yatırım altyapısının genişlemesi, yuanın bölgesel işlem tabanını büyüttü.
Tahvil piyasasında da yuan kullanımına ilişkin örnekler görüldü. Singapore Airlines, vadesi 30 Haziran 2026 olan beş yıllık offshore yuan tahviliyle 1,5 milyar yuan borçlandı. Tahvilin kupon faizi yıllık yüzde 2,38 olarak belirlendi.
Standard Chartered, yuanın uluslararasılaşması için offshore likiditenin artırılması, tahvil piyasasına erişimin iyileştirilmesi ve kur riskinden korunma araçlarının geliştirilmesi gerektiğini belirtti. Çin devlet tahvillerini teminat göstererek yabancı merkez bankaları ve uluslararası para otoritelerinin yuan likiditesi sağlayabileceği repo imkânı da ilgili altyapı seçenekleri arasında gösterildi.
Repo işlemi, tahvilin teminat gösterilerek borç alınması ve belirlenen tarihte geri satın alınması esasına dayanır. Yabancı kurumların yuan cinsinden fonlama kanallarına erişiminin genişlemesi, uluslararası işlemlerde yuan kullanımını artırabilir. Ancak bu durum tek başına yuanın rezerv para statüsünü garanti etmez.
Rezerv para, ticaret ödeme para birimine kıyasla daha yüksek düzeyde piyasa açıklığı ve varlık likiditesi gerektirir. Jean Lu, Çin’in sermaye kontrollerinin yuanın serbest uluslararası dolaşımını sınırladığını ve offshore piyasadaki likiditenin de yeterli olmadığını söyledi.
Standard Chartered, yuanın doları doğrudan ikame etmekten ziyade ticaret ödemeleri, fonlama, riskten korunma ve likidite yönetimindeki kullanım alanlarını genişletme aşamasında olduğunu açıkladı. Bu yaklaşım, yuanın işlem tabanının büyümesi ile rezerv para statüsüne ulaşmasının ayrı değerlendirilmesi gerektiğine işaret ediyor.
Yuanın uluslararasılaşması, Kore wonunun uluslararası kullanım hedefleriyle de karşılaştırılabilir. TokenPost daha önce won cinsinden ödemelerin payı ve uluslararasılaşma hedefleri hakkında yayımladığı haberde, para biriminin uluslararasılaşmasının yalnızca ticaret hacmine değil, ödeme ve takas ağları ile gerçek talebe de bağlı olduğunu bildirmişti.
Buna karşılık farklı bir değerlendirme de yapıldı. Harvard Üniversitesi profesörü Kenneth Rogoff, Mart 2026’da South China Morning Post’a verdiği röportajda yuanın önümüzdeki beş yıl içinde önemli bir rezerv para hâline gelebileceğini söyledi.
İki görüş arasındaki fark, yuanın uluslararasılaşmasının hızına ve kapsamına ilişkin değerlendirmeden kaynaklanıyor. Jean Lu sermaye kontrolleri ile offshore likiditeyi kısıtlayıcı unsurlar olarak görürken, Rogoff önümüzdeki beş yıldaki uluslararasılaşma ihtimalini daha yüksek değerlendiriyor.
Mevcut veriler, yuanın ödemelerde, mevduatlarda ve tahvil piyasasında kullanımının arttığını gösteriyor. Bununla birlikte döviz rezervlerindeki pay ve finans piyasalarına erişim açısından dolarla arasındaki fark sürüyor. Yuanın bölgesel ödeme para birimi olarak genişlemesinin küresel rezerv para dönüşümüne yol açıp açmayacağı, sermaye piyasalarının açılma ve likiditenin iyileşme hızına bağlı olacak.
Yorum 0