

 Haberler
 Coin Bilgisi
 Hakkımızda


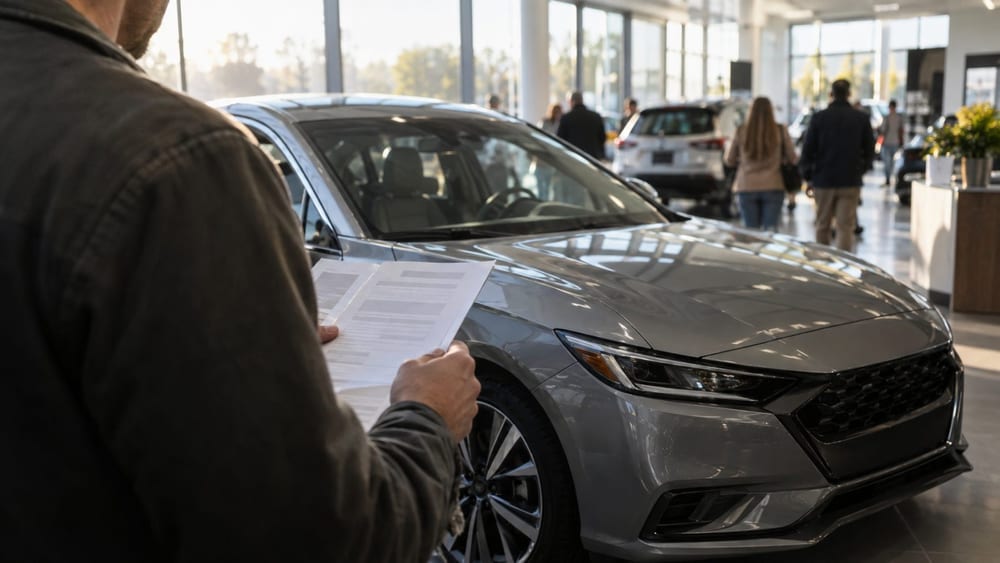
ABD’de yeni araç alımlarında 84 ay ve üzeri vadeli kredilerin payı, 2026’nın üçüncü çeyreğinde rekor seviye olan %25,5’e ulaştı. Ortalama aylık ödeme de 787 dolara yükseldi; vadenin uzaması alıcıların aylık yükünü azaltmadı.
Edmunds, üçüncü çeyrek yeni araç finansmanı verilerinde bu kredi türünün payının geçen yılın aynı dönemindeki %21,8’den ve önceki çeyrekteki %23,9’dan yükseldiğini açıkladı. Ortalama aylık ödeme geçen yıl 756 dolarken 787 dolara çıktı. Ayda 1.000 dolar ve üzeri ödeme yapan alıcıların oranı da bir yıl önceki %19,1’den %21,2’ye yükseldi.
Ortalama kredi anaparası geçen yılın aynı dönemindeki 42.744 dolardan 44.664 dolara çıktı. Kredi vadesi boyunca ödenen ortalama faiz 9.938 dolarla rekor kırdı. Ortalama faiz oranı yıllık %7,0 ile bir yıl önceki seviyesinde kaldı; oran değişmezken anapara ve vadenin artması toplam faiz yükünü büyüttü.
Araç fiyatları da kredi tutarını etkiliyor. Kelley Blue Book, ABD’de yeni araçların ağustos ayındaki ortalama işlem fiyatının geçen yılın aynı dönemine göre %1,9 artarak 50.089 dolara ulaştığını açıkladı. Fiyatlar yükseldiğinde araç alımı için gereken kredi tutarı artabiliyor; aylık ödemeyi düşürmek isteyen alıcılar vadeyi uzatabiliyor.
Uzun vadeli krediler, araç satılırken ya da değiştirilirken de yük oluşturabiliyor. Araç değer kaybederken kredi bakiyesi yavaş azalırsa, borç araç değerini aşabiliyor. Bu durum ‘negatif öz sermaye’ olarak adlandırılıyor. Edmunds’un hesaplamasına göre 2026’nın ikinci çeyreğinde yeni araç alımında takasa verilen mevcut araçların %29,6’sı bu durumdaydı; ortalama açık 6.884 dolardı.
Uzun vadeli kredilerin payındaki artış tek başına tüketici finansmanında kriz olduğu sonucunu doğurmuyor. Philadelphia Federal Rezerv Bankası Tüketici Finansmanı Araştırma Enstitüsü, Nisan 2026 tarihli raporunda 60 günden uzun süredir gecikmede olan otomobil kredisi bakiyelerinin arttığını, ancak ciddi gecikme aşamasına yeni geçen kredilerin akışının görece istikrarlı kaldığını değerlendirdi. Gecikmiş borç bakiyelerinin birikmesi ile yeni gecikmelerin başlaması farklı göstergeler.
ABD Ekonomik Analiz Bürosu (BEA), ağustos ayında kişisel gelirin önceki aya göre %0,2, kişisel tüketim harcamalarının ise %0,9 arttığını açıkladı. Harcamalardaki artış gelir artışını aşsa da bu farkı otomobil kredilerinin yüküne bağlamak mümkün değil. Veriler, kredi değerlendirilirken aylık ödemenin yanı sıra anapara, vade ve toplam faizin de birlikte incelenmesi gerektiğini gösteriyor.
Yorum 0