

 Haberler
 Coin Bilgisi
 Hakkımızda


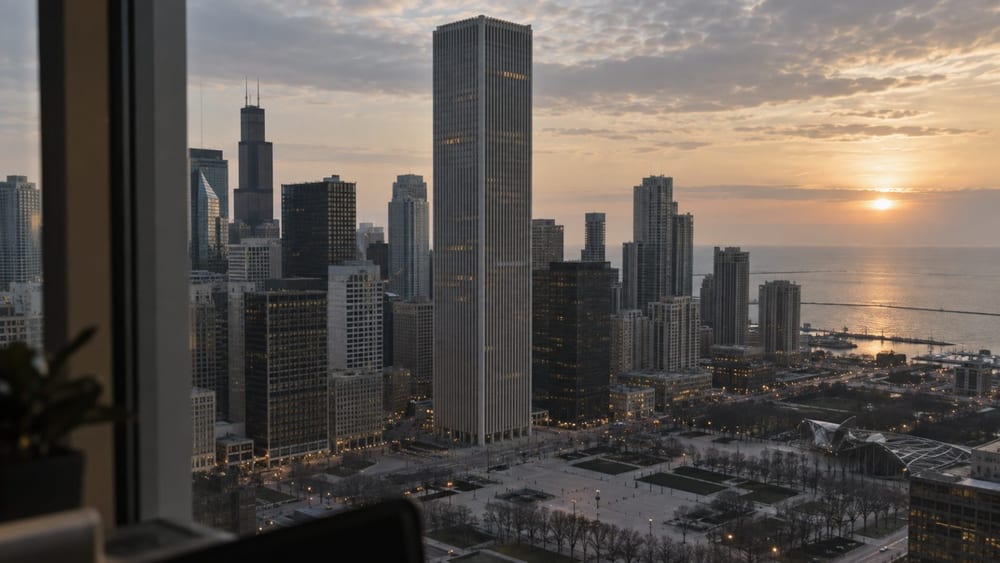
ABD’de ofis kaynaklı ticari gayrimenkul ipoteğine dayalı menkul kıymetlerde (CMBS) temerrüt oranı yüzde 12’ye yükseldi. Bloomberg, ofis CMBS temerrütlerindeki artış ve önemli bina satışlarının ticari gayrimenkuldeki değer düzeltmesinin gerçek işlemlere yansıdığını gösterdiğini bildirdi.
Trepp, Ağustos 2026’da ofis CMBS temerrüt oranını yüzde 12,00 olarak hesapladı. Oran, Ocak 2026’da yüzde 12,34’e çıkarak o dönemde tüm zamanların en yüksek seviyesine ulaşmıştı.
Ofis CMBS, ofis binalarını teminat gösteren çok sayıda kredinin bir araya getirilerek ihraç edildiği menkul kıymetlerdir. Kredi anapara veya faiz ödemeleri geciktiğinde ilgili menkul kıymetin temerrüt oranı yükselir. Teminat niteliğindeki binaların değeri kredi bakiyesinin altına düşerse finans kuruluşlarının zarar riski de artar.
Ofis kredilerindeki sorun baskısı, yaklaşan vadelerle birlikte büyüyor. Bu yıl ve gelecek yıl vadesi dolacak ofis CMBS kredilerinin toplamı yaklaşık 64 milyar dolar (yaklaşık 8,6848 trilyon won) seviyesinde. Bunun yaklaşık 40 milyar doları (yaklaşık 5,428 trilyon won) hâlihazırda temerrüde düşmüş, ödeme yapılamayan veya sorun yaşama ihtimali bulunan krediler olarak sınıflandırıldı.
Chicago’daki 83 katlı Aon Center, bu piyasa değişimini gösteren örneklerden biri. Bina, 2015’te 712 milyon dolara (yaklaşık 966,2 milyar won) satılmıştı. Ancak son ekspertiz değeri 195 milyon dolara (yaklaşık 264,6 milyar won) geriledi.
Son ekspertiz değeri, 2015’teki satın alma fiyatının yaklaşık yüzde 73 altında kaldı. CRE News de Aon Center’ın değerinin 195 milyon dolar olarak yeniden hesaplandığını aktardı.
Aon Center teminatlı kredinin vadesi temmuz ayında doldu. Ancak bina sahibi geri ödeme yerine üç yıllık uzatma talep etti. Kredi veren taraf bu talebi açıkça reddetti. Böylece vade uzatımlarıyla ertelenen zarar, kredinin tasfiyesi ve binanın yeniden değerlenmesi sorununa dönüştü.
Ofis piyasasındaki bozulmanın hızı bölgelere göre farklılık gösterdi. New York’ta finans, hukuk ve teknoloji şirketlerinden gelen talep korunurken piyasa görece daha dirençli seyretti. San Francisco’da ise yapay zekâ şirketlerinin talebi yeni kiracı talebinin kaynağı oldu.
Buna karşılık Chicago merkezindeki ofis boşluk oranı yaklaşık yüzde 27’ye, Denver’da ise yüzde 39’a yükseldi. Aynı şehir içinde dahi yeni, merkezi konumda ve modern olanaklara sahip ofislerle eski B sınıfı binalar arasındaki talep farkı büyüdü.
Şirketlerin tercih ettiği binalarda kiracı talebi yoğunlaşırken eski B sınıfı binalar kiracı bulmakta zorlandı. Kira gelirlerindeki düşüş, binaların nakit akışını zayıflattı. Bu durum hem teminat değerini hem de kredi geri ödeme kapasitesini aşağı çeken bir unsur oldu.
Denver’daki Republic Plaza’nın değeri, 2012’de finansman sağlandığı döneme kıyasla yaklaşık yüzde 80 azaldı. Chicago’daki Citadel Center ise 2006’daki satış fiyatının yaklaşık yüzde 76 altında, 137 milyon dolara (yaklaşık 185,9 milyar won) satıldı.
Fiyat düşüşleri, yeni alıcıların piyasaya girmesini de sağladı. Chicago’daki 175 West Jackson Boulevard binası, 코로나19 öncesindeki işlem fiyatının yaklaşık yüzde 90 altında, 41 milyon dolara (yaklaşık 55,6 milyar won) satıldı.
Sorunlu varlık yatırımcıları binaları geçmiş işlem fiyatlarına göre değil, mevcut kiracı talebi ve finansman koşullarına göre değerlendiriyor. Bu süreçte geçmiş fiyatlar temel alınarak korunan defter değerleri, gerçek işlem fiyatlarına uyarlanıyor.
Önümüzdeki dönemde ABD ticari gayrimenkul piyasasında temel değişken, vadesi gelen kredilerin uzatılıp uzatılamayacağı veya yeniden yapılandırma ya da satış yoluyla çözüme kavuşturulup kavuşturulamayacağı olacak. Kredi vadeleri ilerledikçe gerçek işlem fiyatlarına ilişkin yeni verilerin ortaya çıkması bekleniyor.

Yorum 0