

 News
 Coin Information
 About us


 Add as a preferred source on Google
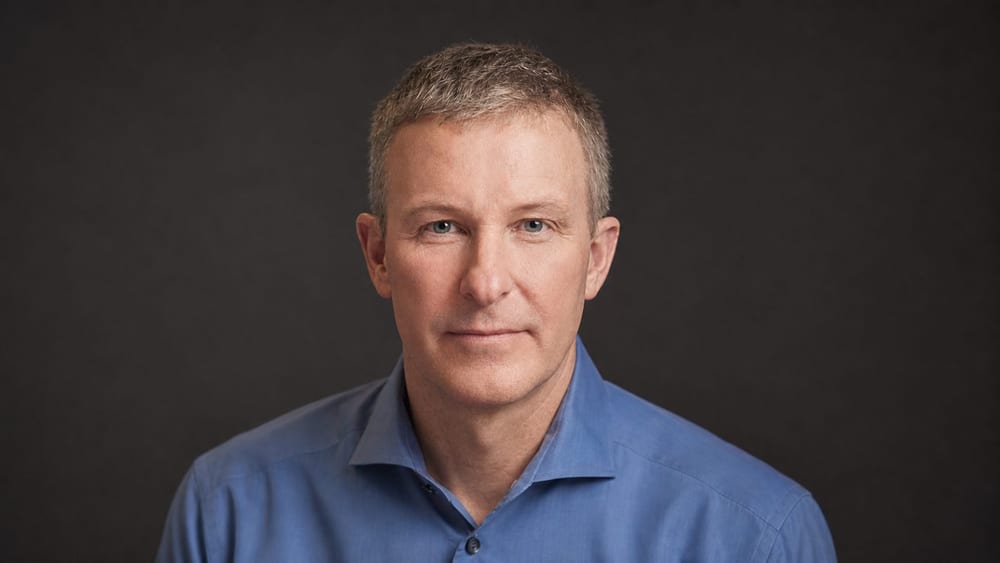
United Airlines (UAL) CEO’su Scott Kirby, 21 Ekim’de CNBC’nin Squawk Box programında “Servet vergisi bir adalet meselesi” dedi. Kirby’nin 2025 yılı toplam ücreti 32.282.253 dolar (yaklaşık 43,4 milyar won) olarak açıklandı.
Kirby, programda servet vergisine desteğini yineledi. Varlıklı kişilerin yatırım varlıklarını satmadan ellerinde tutmaları halinde, bu varlıkların değer artışlarının vergilendirilmeyebileceğini savundu. Gelir vergisini düşürüp varlık değerindeki artışları vergilendirmenin daha adil olacağı görüşünü de dile getirdi.
United Airlines’ın ABD Menkul Kıymetler ve Borsa Komisyonu’na (SEC) sunduğu 2026 vekâletname bildirimine göre Kirby’nin toplam ücreti; 1,2 milyon dolar (yaklaşık 1,6 milyar won) temel maaş, 22.565.804 dolar (yaklaşık 30,4 milyar won) hisse ödülü, 8,01 milyon dolar (yaklaşık 10,8 milyar won) hisse dışı performans primi ve 506.449 dolar (yaklaşık 700 milyon won) diğer ödemelerden oluştu. Hisse ödülleri ve performans primleri de toplam ücrete dahil olduğu için bu tutar nakit maaşla aynı değil.
Aynı bildirimde çalışanların tahmini yıllık medyan ücreti 96.670 dolar (yaklaşık 130 milyon won) olarak kaydedildi. Şirketin açıkladığı CEO-çalışan ücret oranı yaklaşık 334’e 1 oldu. Bu oran, temel maaşları değil, iki tarafın yıllık toplam ücretlerini karşılaştırıyor.
Servet vergisi, sahip olunan net varlıklar üzerinden alınırken gelir vergisi ve varlık satışından doğan sermaye kazancı vergisi farklı esaslara dayanıyor. Kirby, varlık satılmadan değer kazanan bölümün vergilendirilmesini adalet açısından gündeme getirdi.
ABD İç Gelir Servisi’nin (IRS) yatırım gelirlerine ilişkin rehberi, varlık satışı veya takasıyla gerçekleşen kazançları ele alıyor. Miras kalan varlıklara ilişkin rehber ise vergiye esas edinim değerinin genellikle ölüm tarihindeki adil piyasa değeri üzerinden belirlendiğini açıklıyor.
Faiz ve temettülere ayrı vergi kuralları uygulanıyor; ölüm halinde mülk devri federal veraset vergisine tabi olabiliyor. Yatırım varlıklarının değer kazanmış olması, tüm yatırım gelirlerinin vergiden muaf olduğu anlamına gelmiyor.
Kirby’nin yayında sözünü ettiği %40 gelir vergisi oranı da tüm mükelleflere uygulanan tek bir oran değil. IRS’nin 2025 vergi yılı oran tablosunda, bireysel ve tek başına beyan verenler için en yüksek federal marjinal oran %37. Bu oran, 626.350 doları (yaklaşık 842,44 milyon won) aşan vergilendirilebilir gelirin yalnızca ilgili bölümüne uygulanıyor.
CNBC sunucusu, önceki bir röportajda gündeme gelen “%100’e yaklaşan azami veraset vergisi” önerisini yeniden sordu. Kirby, vergi oranını veya vergilendirme ölçütünü ayrıntılandırmadı.
California Proposition 40, net serveti 10 milyar doları aşan eyalet sakinlerinden varlıklarının %5’ini tek seferlik almayı ve elde edilen gelirin çoğunu sağlık alanında kullanmayı öngörüyordu. California Eyalet Sekreterliği oylamanın 3 Kasım’da yapıldığını açıkladı.
AP, 9 Kasım’da öneriye karşı oyların önde olduğunu bildirdi. Fortune’un 10 Kasım’da yayımladığı röportajda, Reason Foundation’ın kamu maliyesinden sorumlu yönetici direktörü Mariana Trujillo, “Servet vergisi yatırımı ve girişimciliği caydırır” dedi. Tek seferlik bir eyalet vergisi önerisinin oylama sonucunu, federal düzeyde düzenli bir servet vergisine ilişkin tutum olarak yorumlamak mümkün değil.
ABD’de servet vergisi tartışmasının kamu borcu ve milyarderlerin varlıklarının vergilendirilmesi konularına uzandığı daha önce de haberleştirilmişti. Kirby’nin açıklaması bu tartışma içindeki kişisel görüşünü yansıtıyor; kendisi belirli bir vergi planı sunmadı.
California Eyalet Sekreterliği’nin nihai sonuçları 11 Aralık’ta onaylaması bekleniyor.
Comment 0