

 News
 Coin Information
 About us


 Add as a preferred source on Google
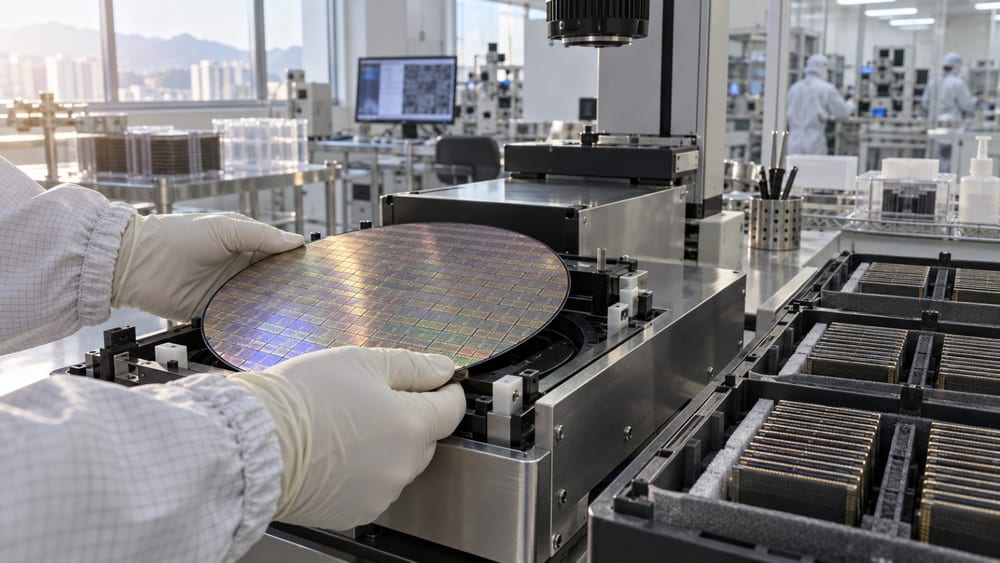
Philadelphia Yarı İletken Endeksi (SOX), 5 Kasım'da 9.011,14 puandan kapandı. Endeks, 22 Haziran'daki 14.634,72 puanlık zirvenin yaklaşık %38 altında kaldı; düşüş 136 gün sürdü.
Bank of America, son yarı iletken sektörü raporunda 5 Kasım kapanışını baz alarak satış dalgasının 2027'nin ilk çeyreğinde dip yapabileceğini temel senaryo olarak sundu.
Raporda karşılaştırılan 2011, 2015, 2018 ve 2022 düşüşlerinde ortalama gerileme %32, ortalama düşüş süresi ise 253 gündü. Mevcut düşüşte kayıp bu ortalamanın üzerine çıkarken süre, geçmiş dönem ortalamasının biraz yarısından uzun kaldı.
Geçmiş düşüşlerde SOX, yarı iletken satışları azalmadan genellikle 6-9 ay önce geriledi. Kâr tahminleri yeterince aşağı yönlü güncellendikten sonra endeks ortalama yaklaşık %42 toparlandı. Ancak geçmiş ortalamalar, mevcut düşüşün ne zaman biteceğini veya toparlanmanın boyutunu garanti etmiyor.
Bank of America, raporda EPS tahminlerindeki aşağı yönlü revizyonların 2027'nin ilk çeyreğinden itibaren görülmesini, politika değişikliklerinin ise aynı yılın ikinci yarısında sermaye harcamalarında kesinti ya da yavaşlama olarak yansımasını bekledi. Bu değerlendirme, hisse fiyatlarının geçmişte şirket kârlarından önce hareket ettiği örneklerle örtüşüyor.
SOX'un ileriye dönük fiyat/kazanç (F/K) oranı 13,7 kat. Bu oran, S&P 500'ün 17,7 katlık çarpanından %22 daha düşük. Yapay zekâ yatırımlarının en yoğun olduğu dönemde yarı iletken sektörü, S&P 500'e kıyasla %15 primli değerleniyordu.
Bank of America, 5 Kasım kapanışını baz alan raporunda geçmiş düşüş diplerindeki yaklaşık 12 katlık ileriye dönük F/K'yı uygulayarak endekste yaklaşık %12 ek düşüş payı hesapladı. Kâr tahminleri düşerse fiyat aynı kalsa bile değerleme çarpanı değişebilir; bu nedenle yalnızca mevcut çarpana bakarak dip seviyeyi belirlemek zor.
Bank of America analisti Vivek Arya (Vivek Arya), “Yarı iletken sektörü şimdiden %22 iskontolu işlem görüyor. Ancak yatırımcıları rahatlatacak koşul yalnızca düşük değerleme değil, EPS tahminlerinde gerçek bir aşağı yönlü revizyon; bunun gerçekleşmesi zaman alacak” dedi. Bu değerlendirme, düşük değerleme ile kâr beklentilerindeki düzeltmenin ayrı ayrı ele alınması gerektiğine işaret ediyor.
Sermaye harcamalarının seyri de analizde öne çıkıyor. Bank of America, 5 Kasım kapanışı itibarıyla ABD'li bulut sağlayıcılarının çeyreklik sermaye harcaması hızını yaklaşık 300 milyar dolar (yaklaşık 408 trilyon won), yıllıklandırılmış tutarı ise 1,2 trilyon dolar (yaklaşık 1.633 trilyon won) olarak verdi. Bu tutar, 2027 için piyasa beklentisi olan 1 trilyon 555 milyar doların (yaklaşık 2.116 trilyon won) yaklaşık %23 altında.
Bu hesaplama, mevcut harcama hızının devam edeceği varsayımına dayanıyor. Gelecek yıl sermaye harcamalarının şimdiden azaldığı anlamına gelmiyor.
Raporda geleneksel büyük bulut sağlayıcılarının 2027 sermaye harcaması beklentisi 1 trilyon 221 milyar dolar (yaklaşık 1.662 trilyon won), mevcut harcama hızının yıllıklandırılmış karşılığı ise 982,5 milyar dolar (yaklaşık 1.337 trilyon won) olarak belirtildi. İki tutar arasındaki fark yaklaşık %20. Gelişmekte olan bulut sağlayıcılarında piyasa beklentisi ile mevcut harcama hızı arasındaki farkın yaklaşık %35 olduğu değerlendirildi.
Gigavat başına ortalama 40 milyar dolarlık (yaklaşık 54 trilyon won) yatırım maliyeti uygulandığında, yıllıklandırılmış 1,2 trilyon dolarlık harcama yaklaşık 30 gigavata karşılık geliyor. Bu miktar, Bank of America'nın 40 gigavatın üzerindeki temel varsayımının altında.
Bank of America analistleri, 5 Kasım kapanışını baz alan raporlarında 2027 sermaye harcamalarının beklentinin %20 altında kalması durumunda yapay zekâ yarı iletken gelirlerinde %20'yi aşan aşağı yönlü baskı, EPS'de ise %35-40 düşüş oluşabileceğini hesapladı. Bu, gerçekleşmiş bir kesinti değil, sermaye harcamalarının azalacağı varsayımına dayanan bir senaryo.
Raporda, sermaye harcamalarındaki ayarlamaların ağırlıklı olarak arazi, enerji ve tesis yatırımlarına yönelmesi halinde çip alımlarına etkisinin farklılaşabileceği belirtildi. Hesaplama verimliliği yüksek yeni nesil çipler öncelikli alımlar arasında kalabilir; bir bölgedeki talep kısıtlansa bile başka bir bölgedeki talep artabilir.
Bank of America, aynı raporda 5 Kasım kapanışı itibarıyla politika netliğinin 2027'nin ilk çeyreğinde piyasa algısını iyileştirebileceğini, sermaye harcaması hızındaki yavaşlamanın da yarı iletken yükseliş döngüsünü uzatabileceğini olası etkenler arasında saydı. Bunlar kesinleşmiş bir takvim ya da sonuç değil, raporda dile getirilen ihtimaller.
Bank of America, Lam Research'ün (LRCX) 25 milyar dolarlık (yaklaşık 34 trilyon won) hisse geri alım planını, Nvidia'nın (NVDA) geri alımları sürdürmesini ve Micron'un (MU) 9 Aralık'ta geri alıma başlayacak olmasını piyasa istikrarına katkı sağlayabilecek unsurlar olarak sıraladı.
Comment 0